

Девять процентов — девять филсов с каждого дирхама прибыли сверх порога. Вопрос не в ставке, а в том, чем вы подтвердите, что ваш дирхам под неё не попадает.
Нулевая ставка в ОАЭ похожа на полосу со шлагбаумом: он поднят, пока датчик считывает исправный пропуск, и падает в секунду, когда считывание сорвалось.
Ключевая проблема:
«Аудитор запросил подтверждение, что офис в зоне используется, а сотрудники работают именно там. Контракты, инвойсы, выписки — всё в порядке. Почему смотрят аренду и табель, а не прибыль?»
Первый вопрос проверяющего — не о прибыли, а о финансовом годе. От его границ зависит, с какого периода вы вообще внутри режима: Федеральный декрет-закон № 47 от 2022 года накрыл годы, стартовавшие после 1 июня 2023-го. Календарный год вошёл в систему 2024-м, июньский — на год раньше. Ставок три, и путаница идёт между основаниями попадания в каждую.
Проверьте, удержите ли вы нулевую ставку
- Аудит пяти условий QFZP
- Расчёт порога de minimis
- Заключение по составу дохода

Девять филсов с дирхама: где заканчивается нулевая ставка
От 4,5% к 9%: как ведёт себя эффективная ставка
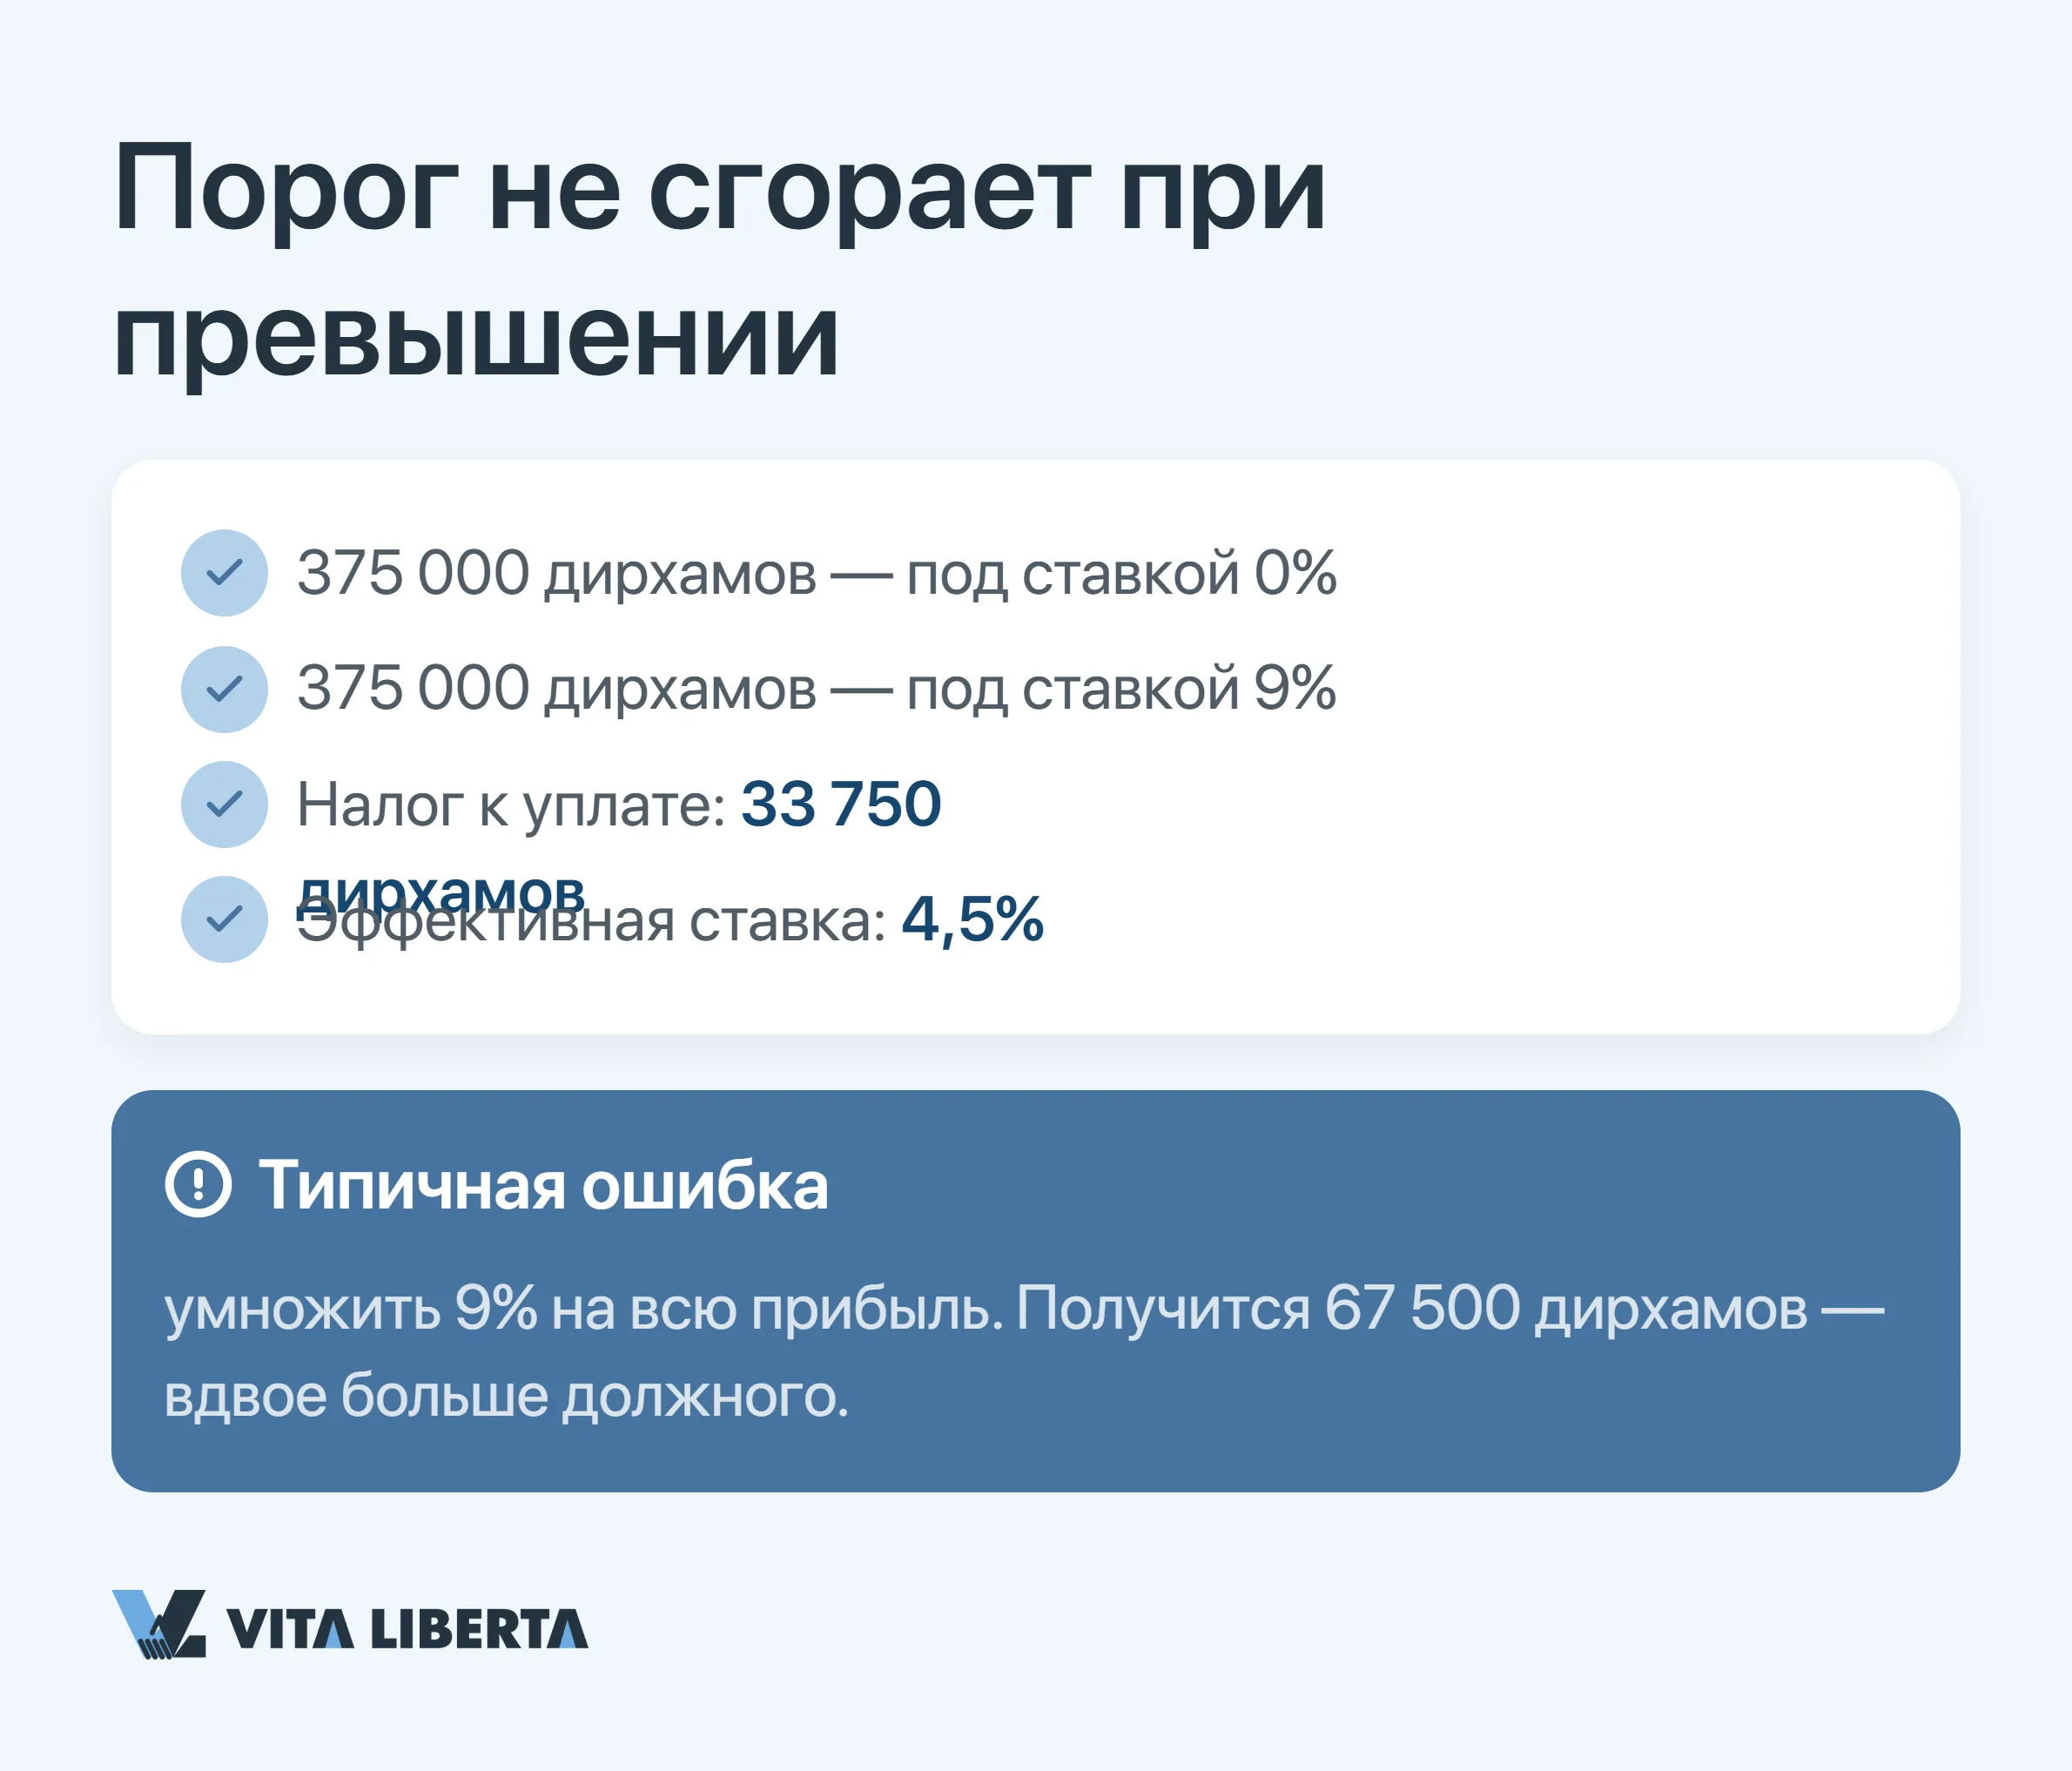
Порог не сгорает при превышении — это его главное свойство. Под нулевой ставкой остаются 375 000 дирхамов (~$102 тыс.) при любом результате, девять процентов идут только на превышение. Проверка на числах: прибыль 750 000 дирхамов делится пополам, налог — 33 750 дирхамов, эффективная ставка 4,5%.
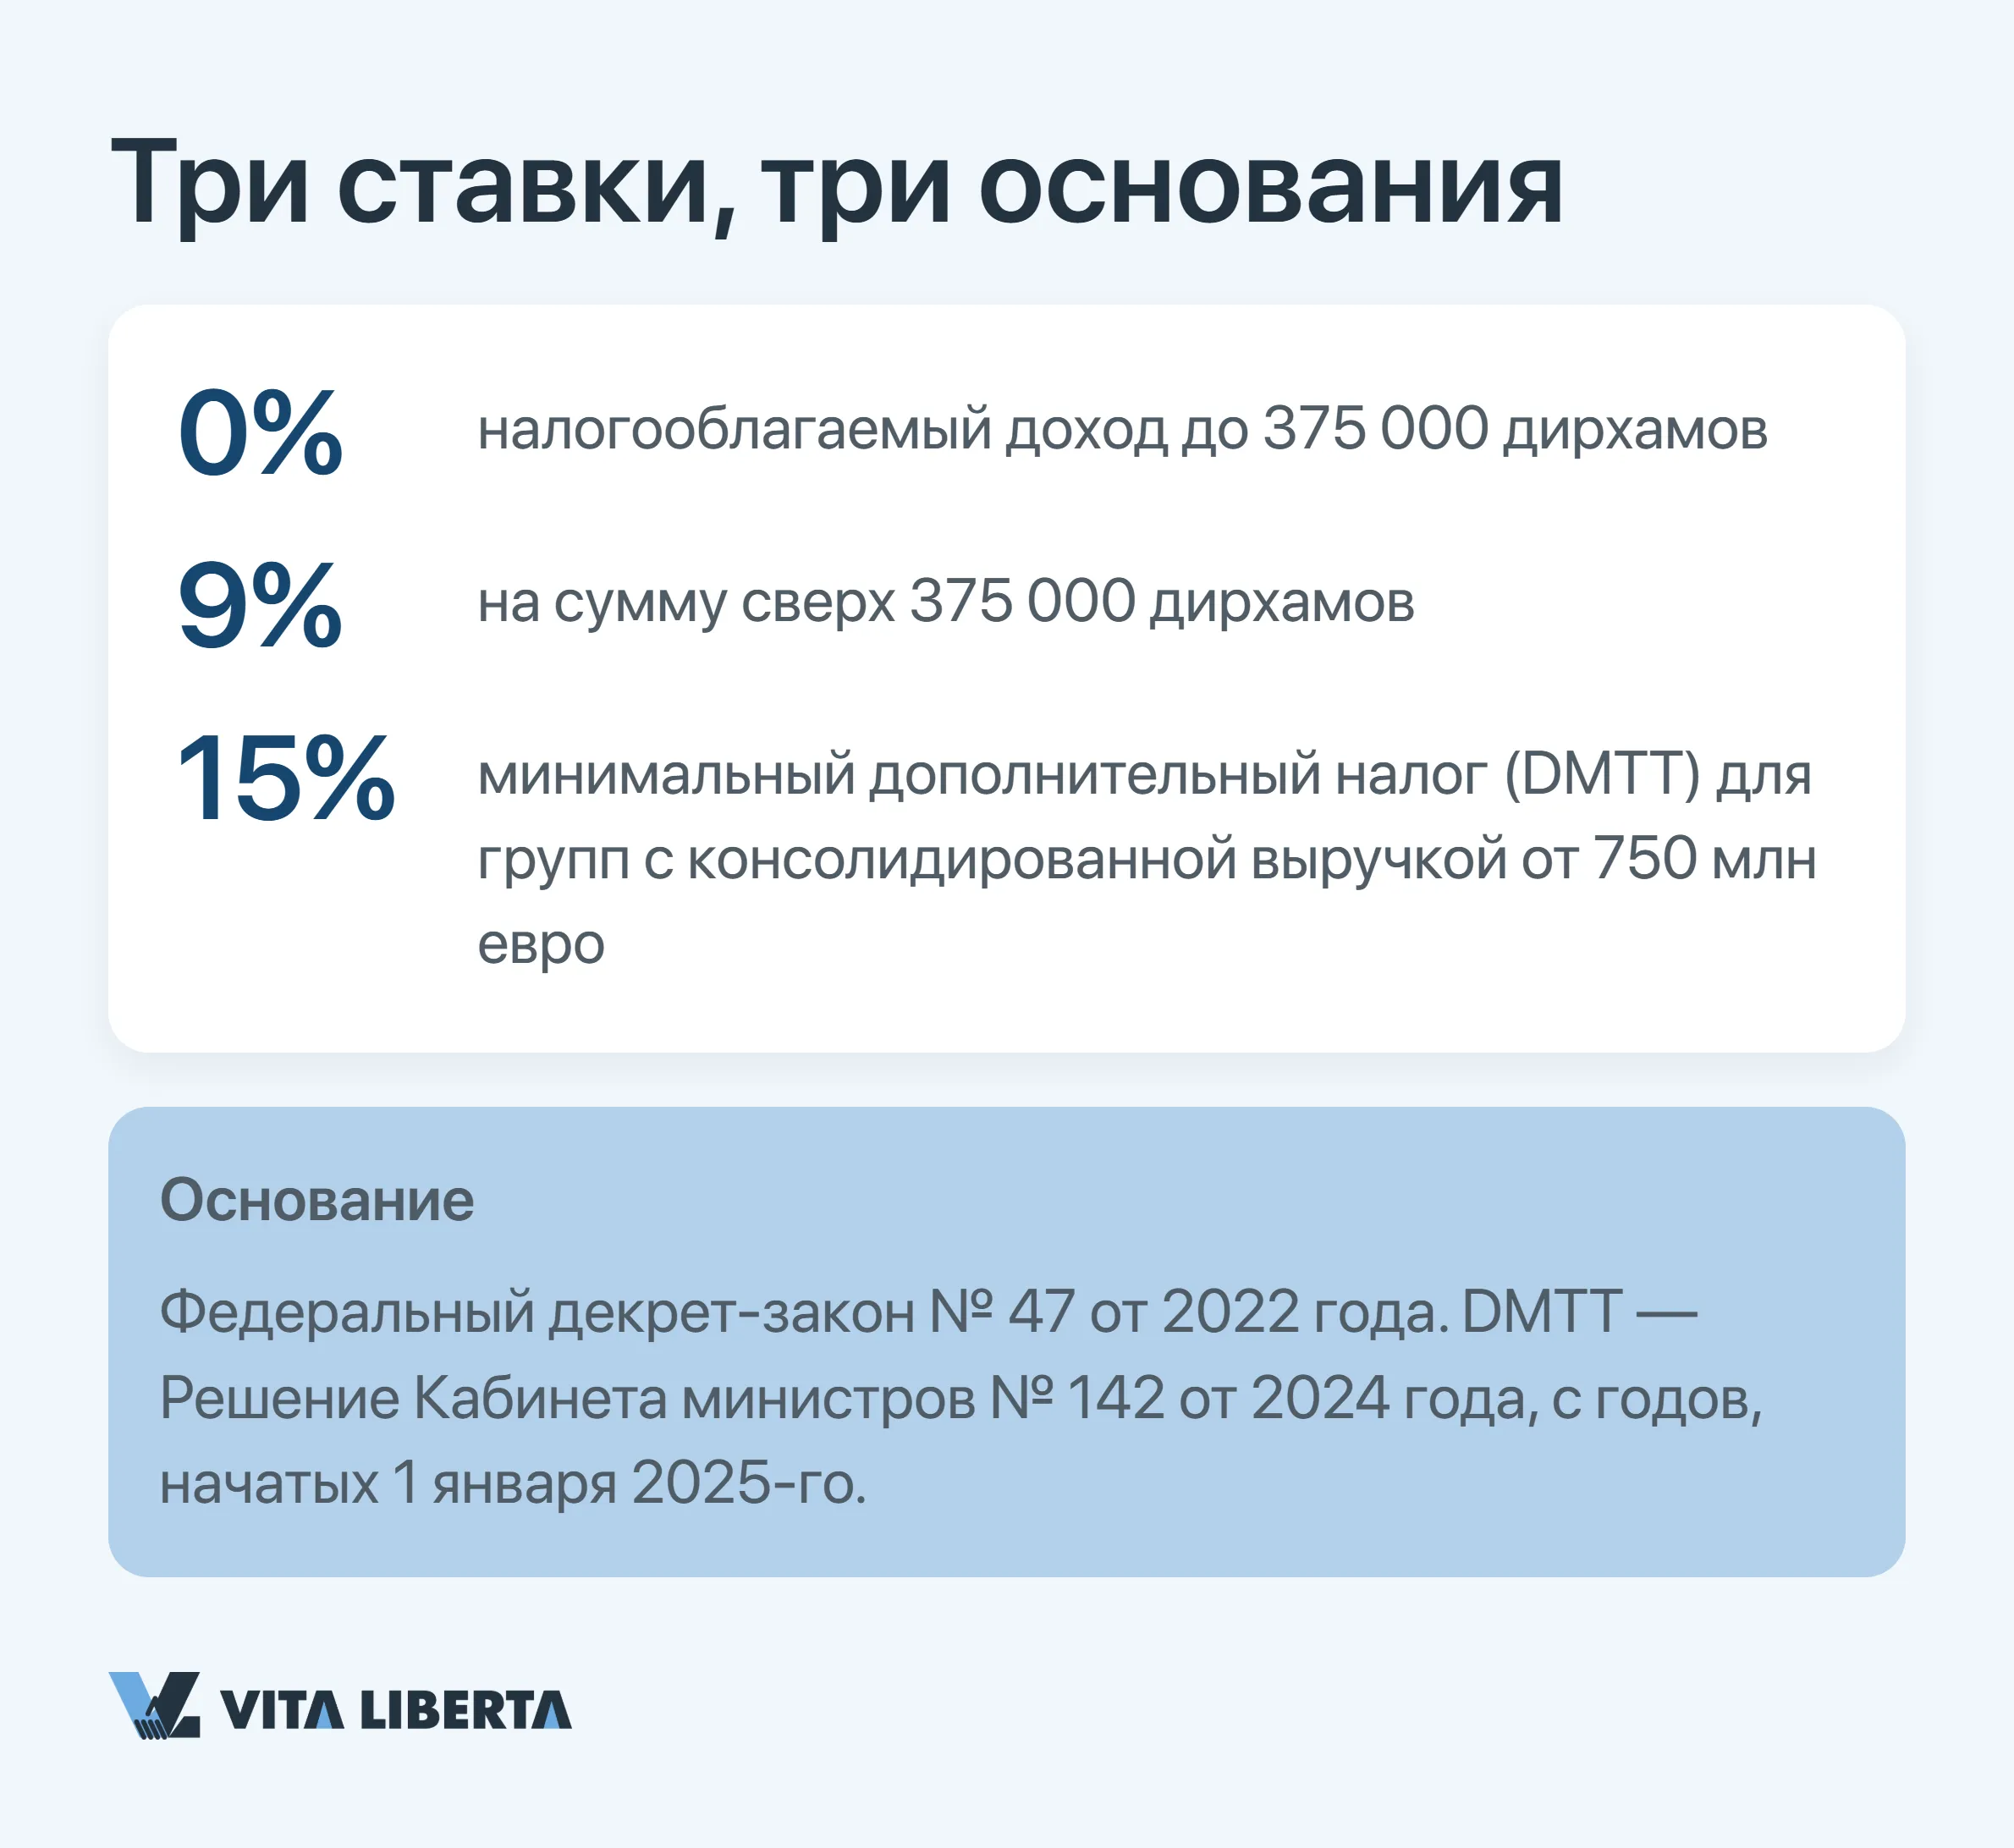
Крупной группе арифметика не поможет. Порог входа в третий уровень — консолидированная выручка 750 млн евро; дальше работает минимальный дополнительный налог (Domestic Minimum Top-up Tax, DMTT), доводящий эффективную ставку до 15%. Ввод — Решением Кабинета министров № 142 от 2024 года, отсчёт — с годов, начатых 1 января 2025-го.
Итог: разногласия с инспектором касаются не процента, а состава базы.
Кто в периметре: четыре категории и одна отметка оборота
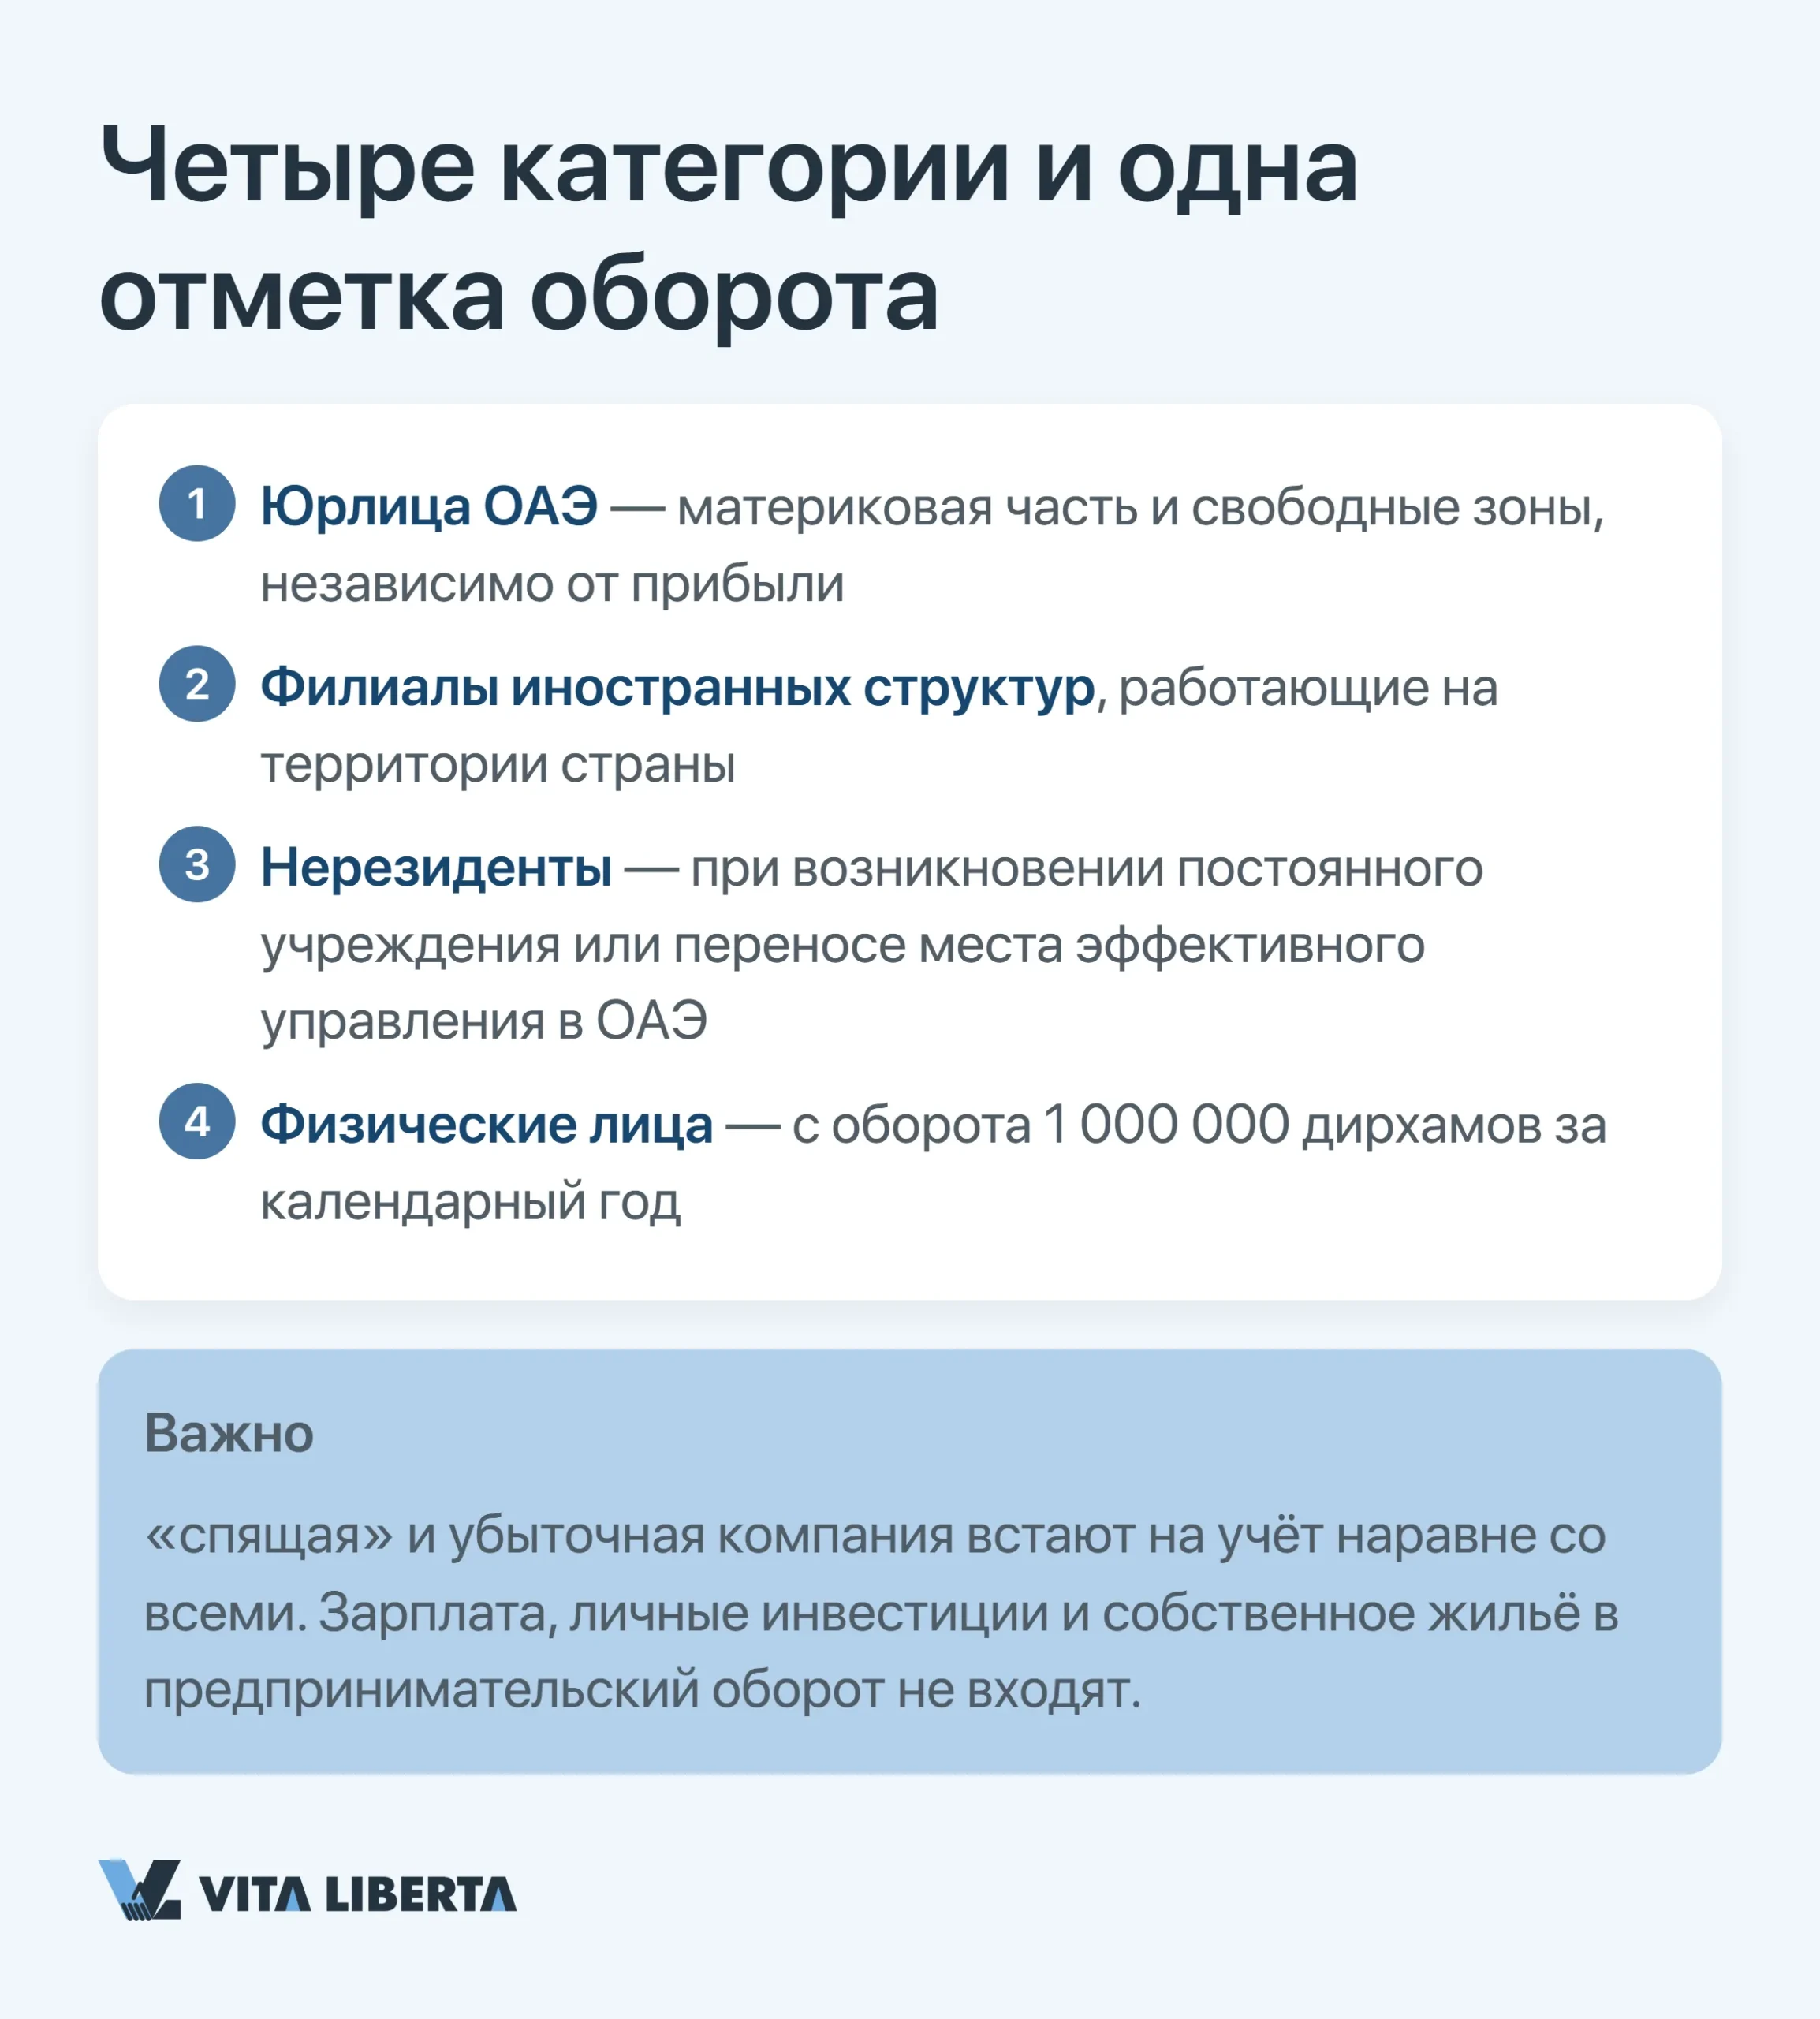
Первым под доначисление попадает не тот, кто ошибся в расчёте, а тот, кто не встал на учёт. Периметр шире привычного:
- Юрлица ОАЭ. Компании материковой части (mainland) и резиденты свободных зон — независимо от прибыли.
- Филиалы иностранных структур, работающие на территории страны.
- Нерезиденты — при возникновении постоянного учреждения или переносе места эффективного управления в ОАЭ.
- Физические лица — с оборота 1 000 000 дирхамов за календарный год. Зарплата, личные инвестиции и собственное жильё этот оборот не наполняют.
Финансовый результат на обязанность не влияет: «спящее» и убыточное юрлицо отчитываются наравне со всеми.
Важно: для банков федеральная ставка не финальная. Закон эмирата Дубай № 1 от 2024 года вводит иностранным банкам 20% на уровне эмирата с зачётом уплаченного федерального налога; доход через DIFC из-под его действия выведен.
Ноль в свободной зоне: за что его выдают и за что забирают
Статус QFZP: пять условий работают в связке
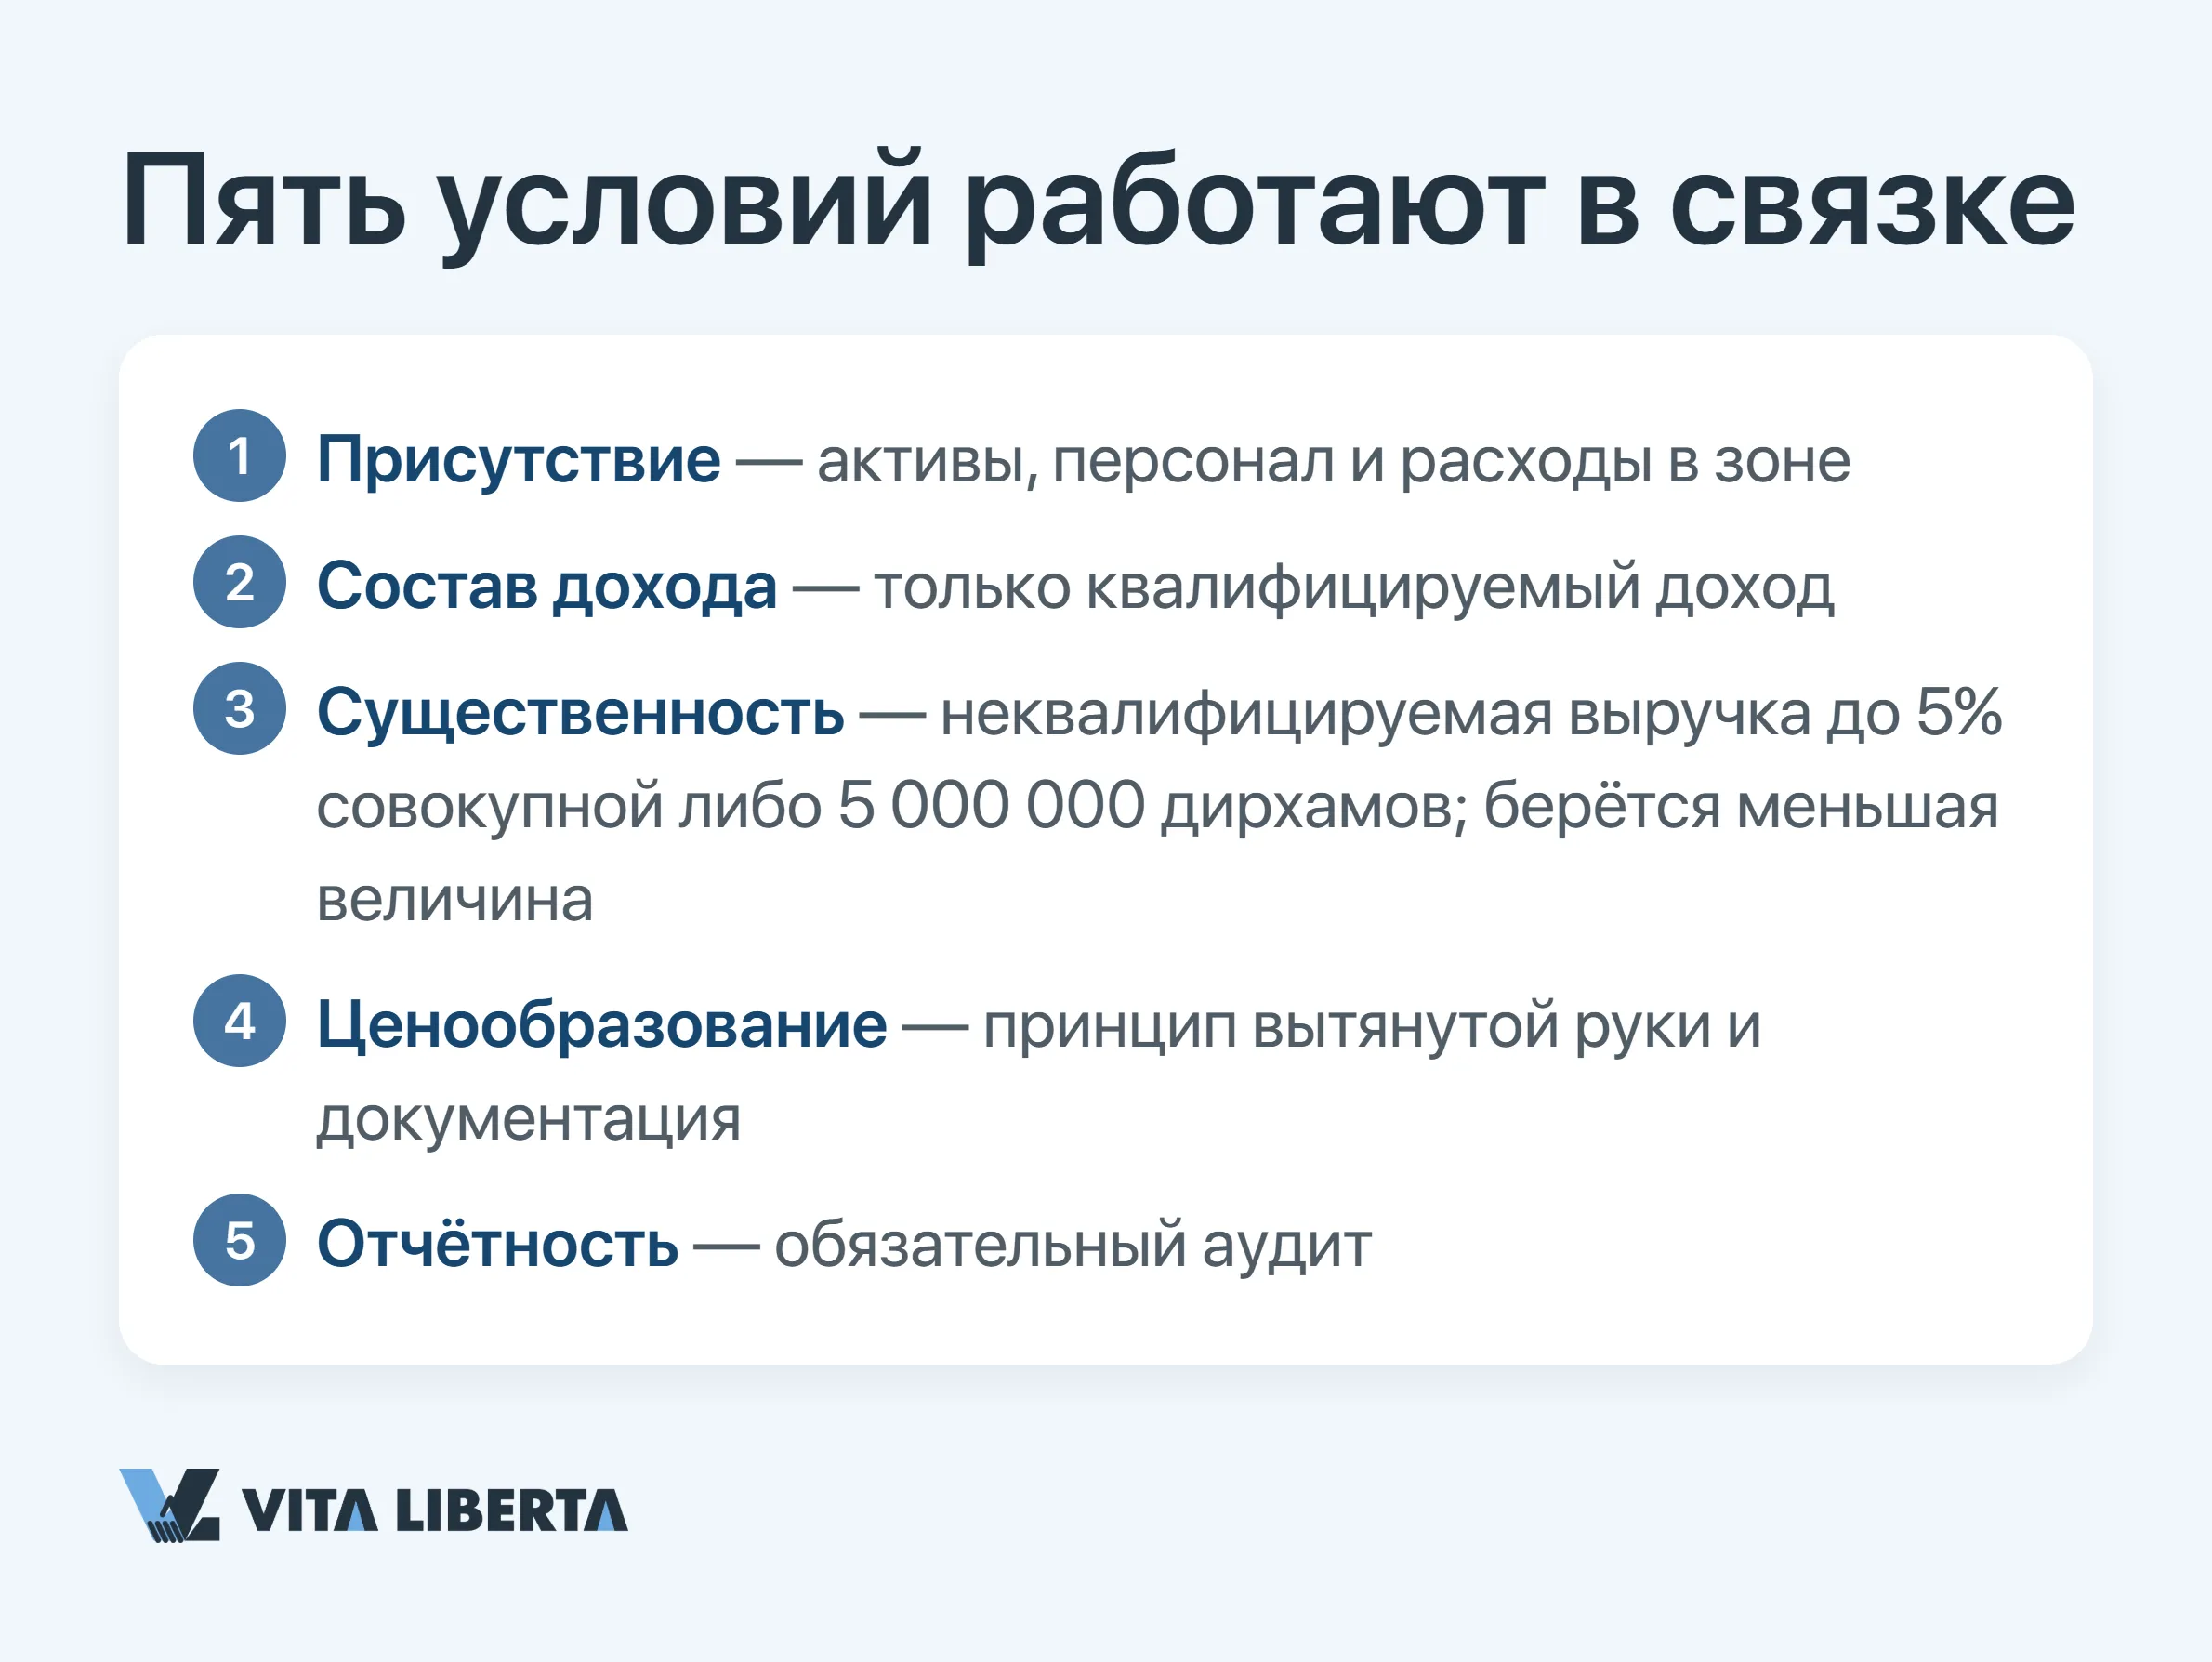
Статью 18 того же декрет-закона читают как перечень льгот, а устроена она как связка: провал одной проверки обнуляет остальные четыре. Имя статуса — квалифицированное лицо свободной зоны (Qualifying Free Zone Person, QFZP).
| Условие | Как записано в норме | Что видит аудитор |
| Присутствие | adequate substance: активы, персонал, расходы под доходообразующие функции | Аренда и табель весомее контрактов |
| Состав дохода | Qualifying Income по Решению Кабинета министров № 100 от 2023 года | Перечень видов деятельности читается по Министерскому решению № 229 от 2025 года |
| Существенность | de minimis: неквалифицируемая выручка до 5% совокупной либо 5 000 000 дирхамов | Берётся меньшая величина |
| Ценообразование | arm’s length и документация по сделкам со связанными лицами | Запрашивают и при нулевой ставке |
| Отчётность | аудит по Министерскому решению № 84 от 2025 года | Обязателен для QFZP при любой выручке |
Отдельный источник потерь — сверка по устаревшим публикациям. Министерское решение № 229 от 2025 года отменило Решение № 265 от 2023 года и применяется ретроспективно с 1 июня 2023 года; Решения № 55 и № 139 от 2023 года утратили силу раньше. По отменённой редакции теряют не ставку, а год.
Что происходит в год, когда условие сорвано
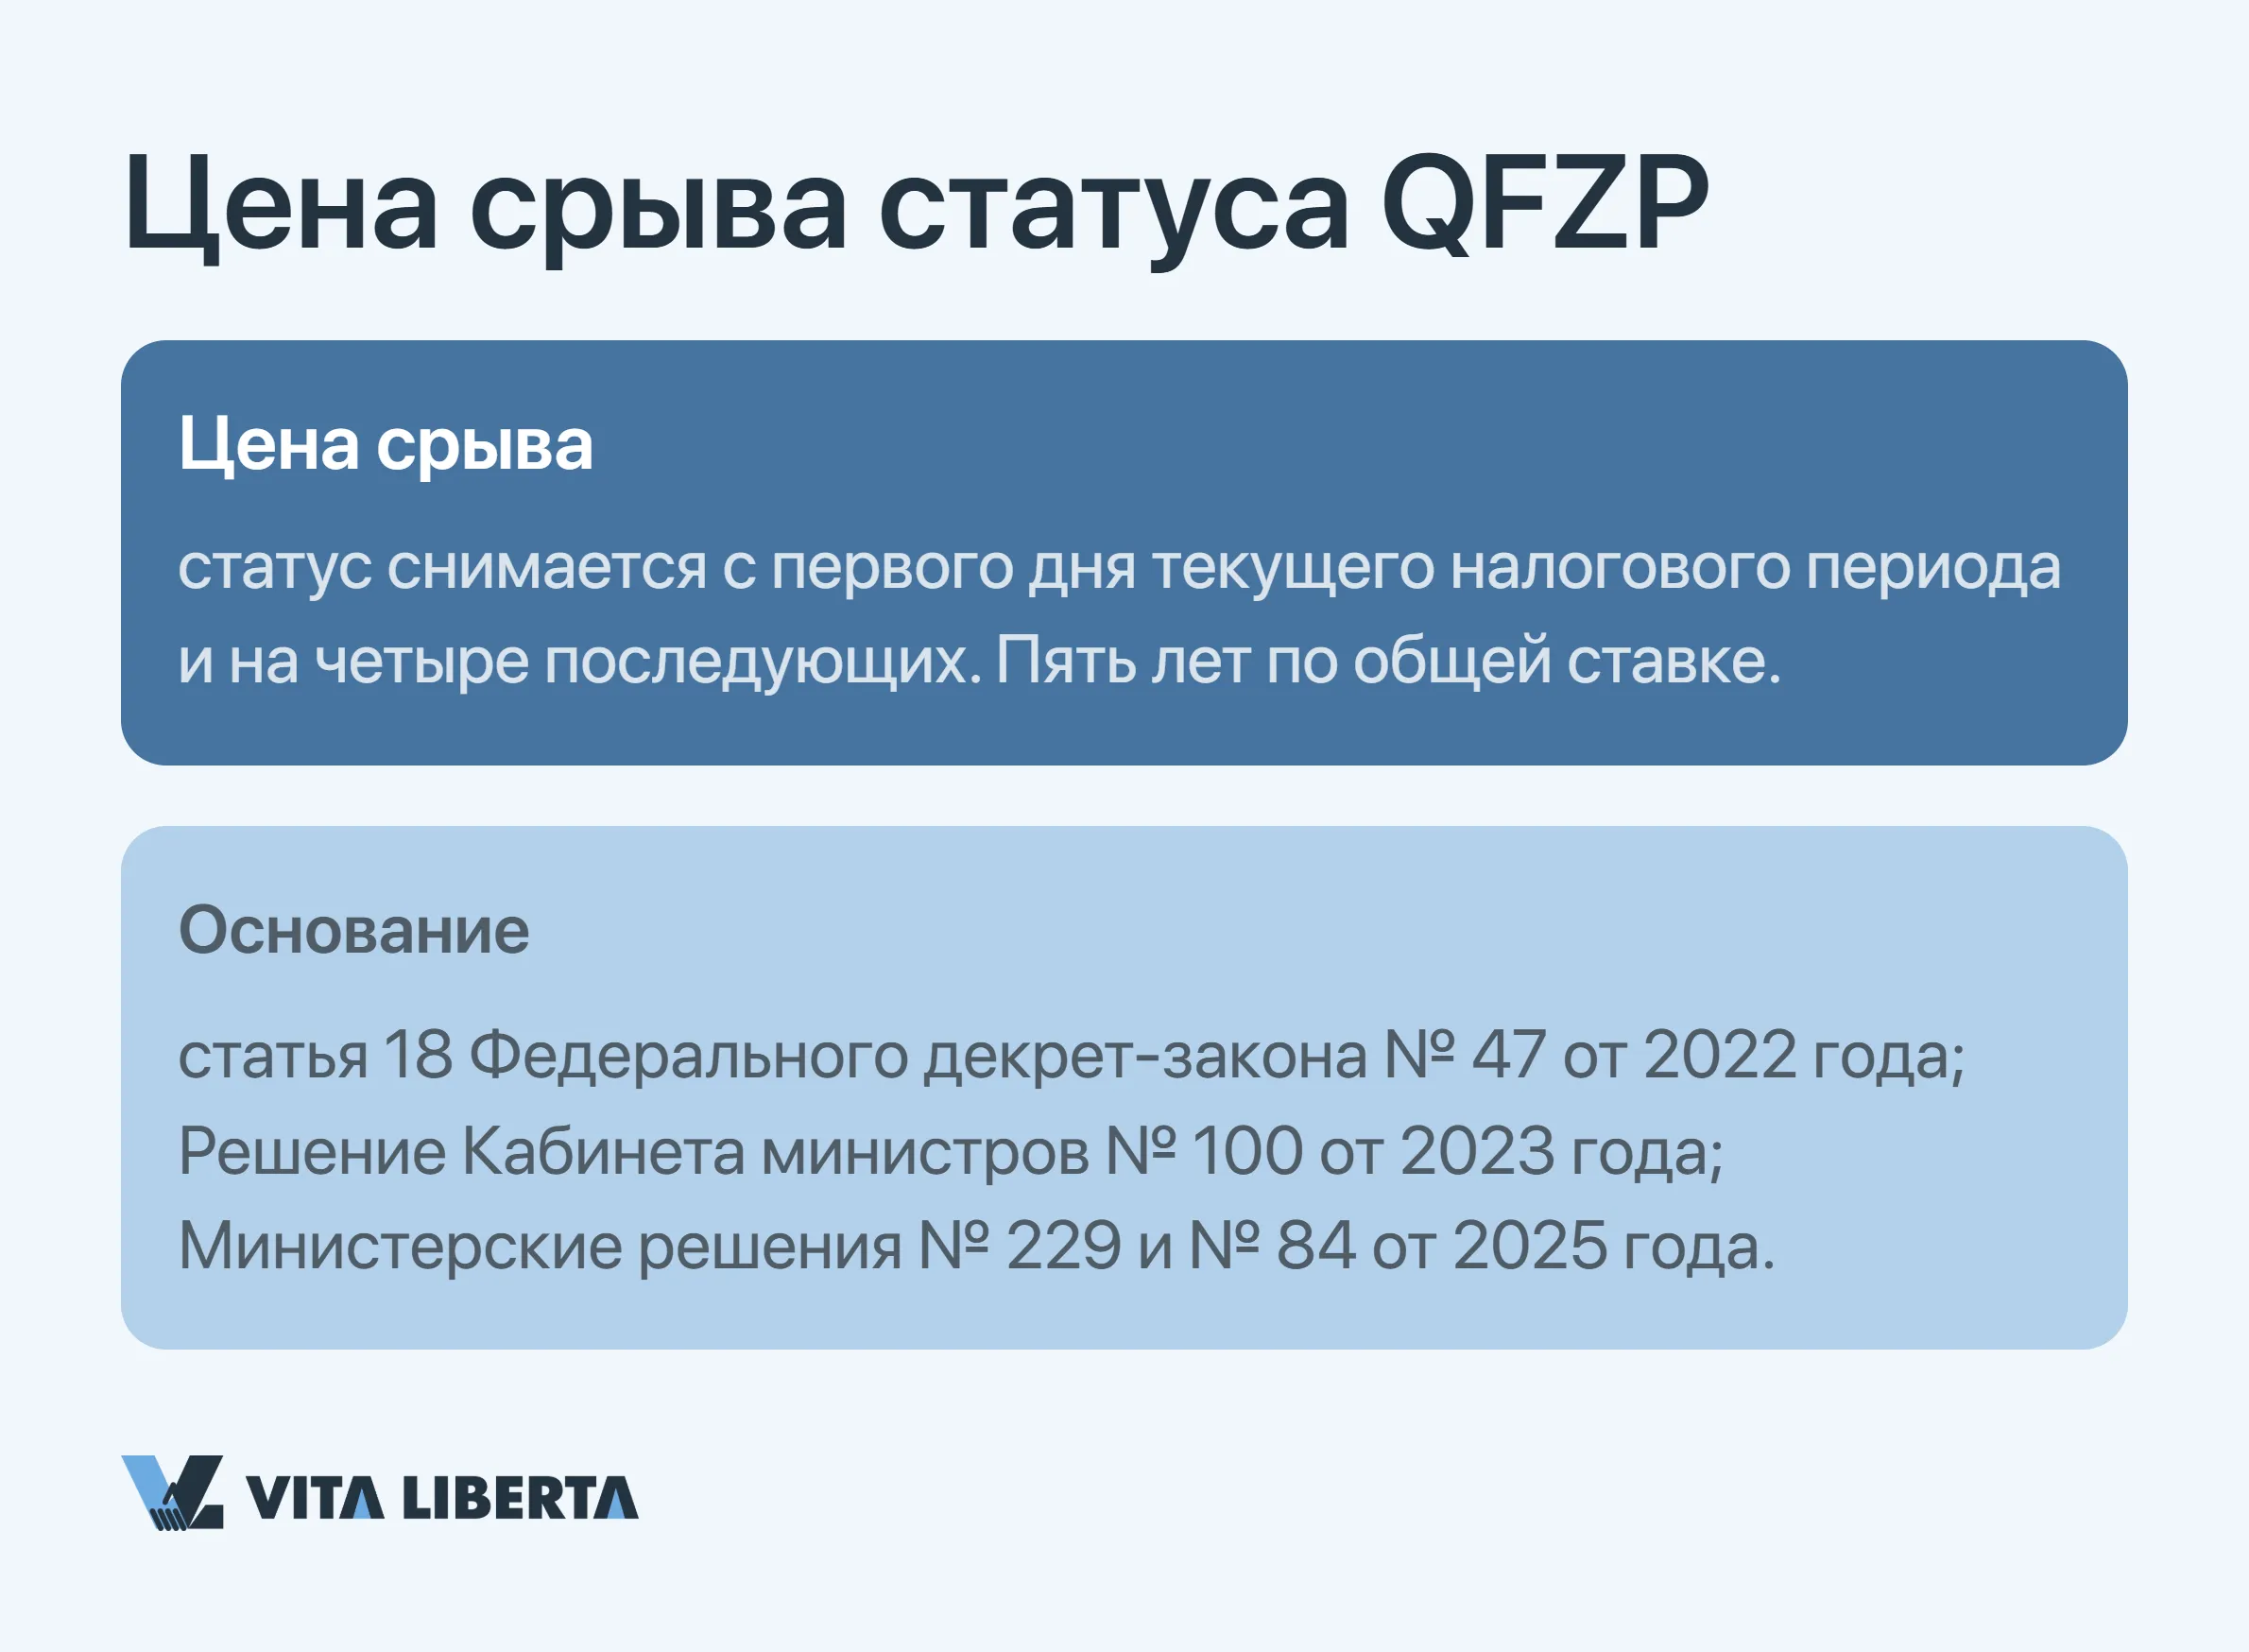
Санкция непропорциональна нарушению: срыв снимает статус с первого дня текущего налогового периода и закрывает режим на четыре последующих — пять лет по общей ставке. Вторая деталь дороже первой. Неквалифицируемый доход QFZP льготного порога лишён: девять процентов берутся с полной суммы.
Закройте налоговый год в ОАЭ без санкций
- Постановка на учёт в FTA
- Подготовка декларации и аудита
- Календарь сроков под ваш год
Одна величина, две границы: 3,15 млрд дирхамов
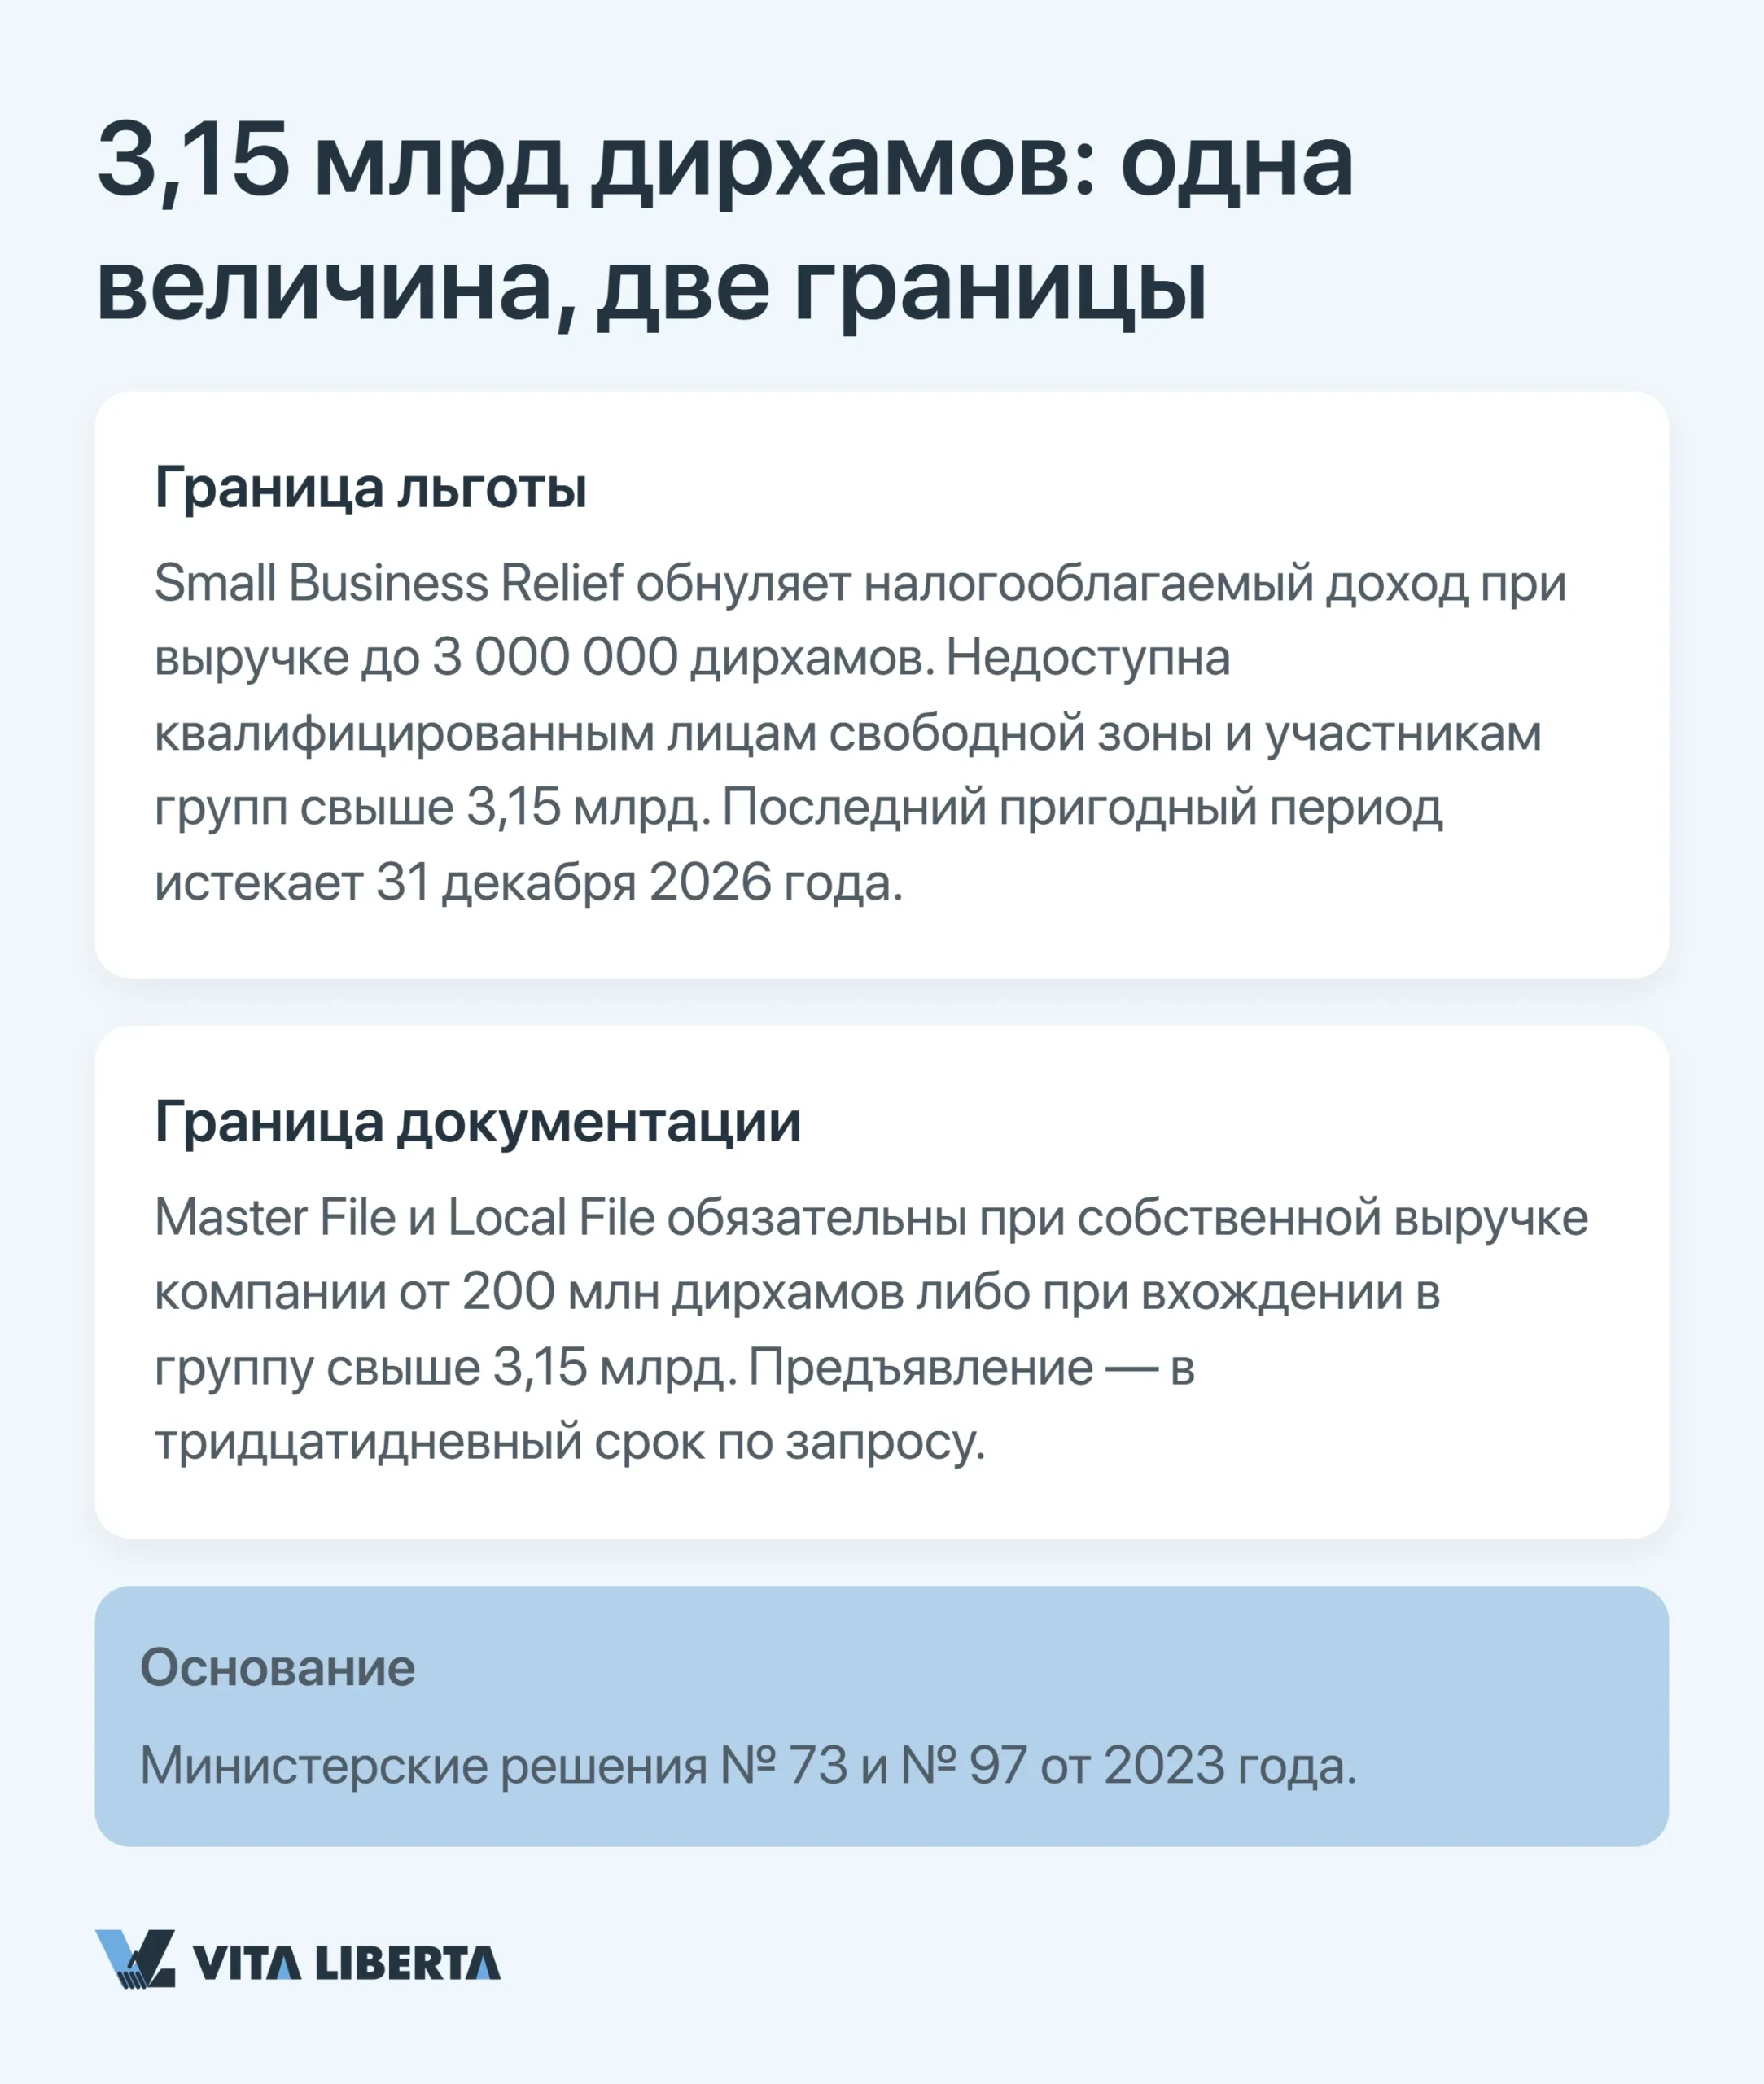
Эта сумма встречается в правилах дважды, и оба раза означает выход из упрощённого обращения.
Граница льготы. Механизм Small Business Relief (SBR) по Министерскому решению № 73 от 2023 года обнуляет налогооблагаемый доход резидента при выручке до 3 000 000 дирхамов, но недоступен QFZP и участникам групп, перешагнувших 3,15 млрд. Заявляется отметкой в декларации, последний пригодный период истекает 31 декабря 2026 года, убытки такого периода к переносу не принимаются.
Граница документации. Тот же рубеж включает обязанность держать Master File и Local File — наряду с собственной выручкой компании от 200 млн дирхамов. Основание — Министерское решение № 97 от 2023 года; документы предъявляются по запросу в тридцатидневный срок.
Итог: малому бизнесу упрощение даётся авансом и отбирается по календарю, крупному — не даётся вовсе.
Санкции: во что обходится каждый пропущенный срок
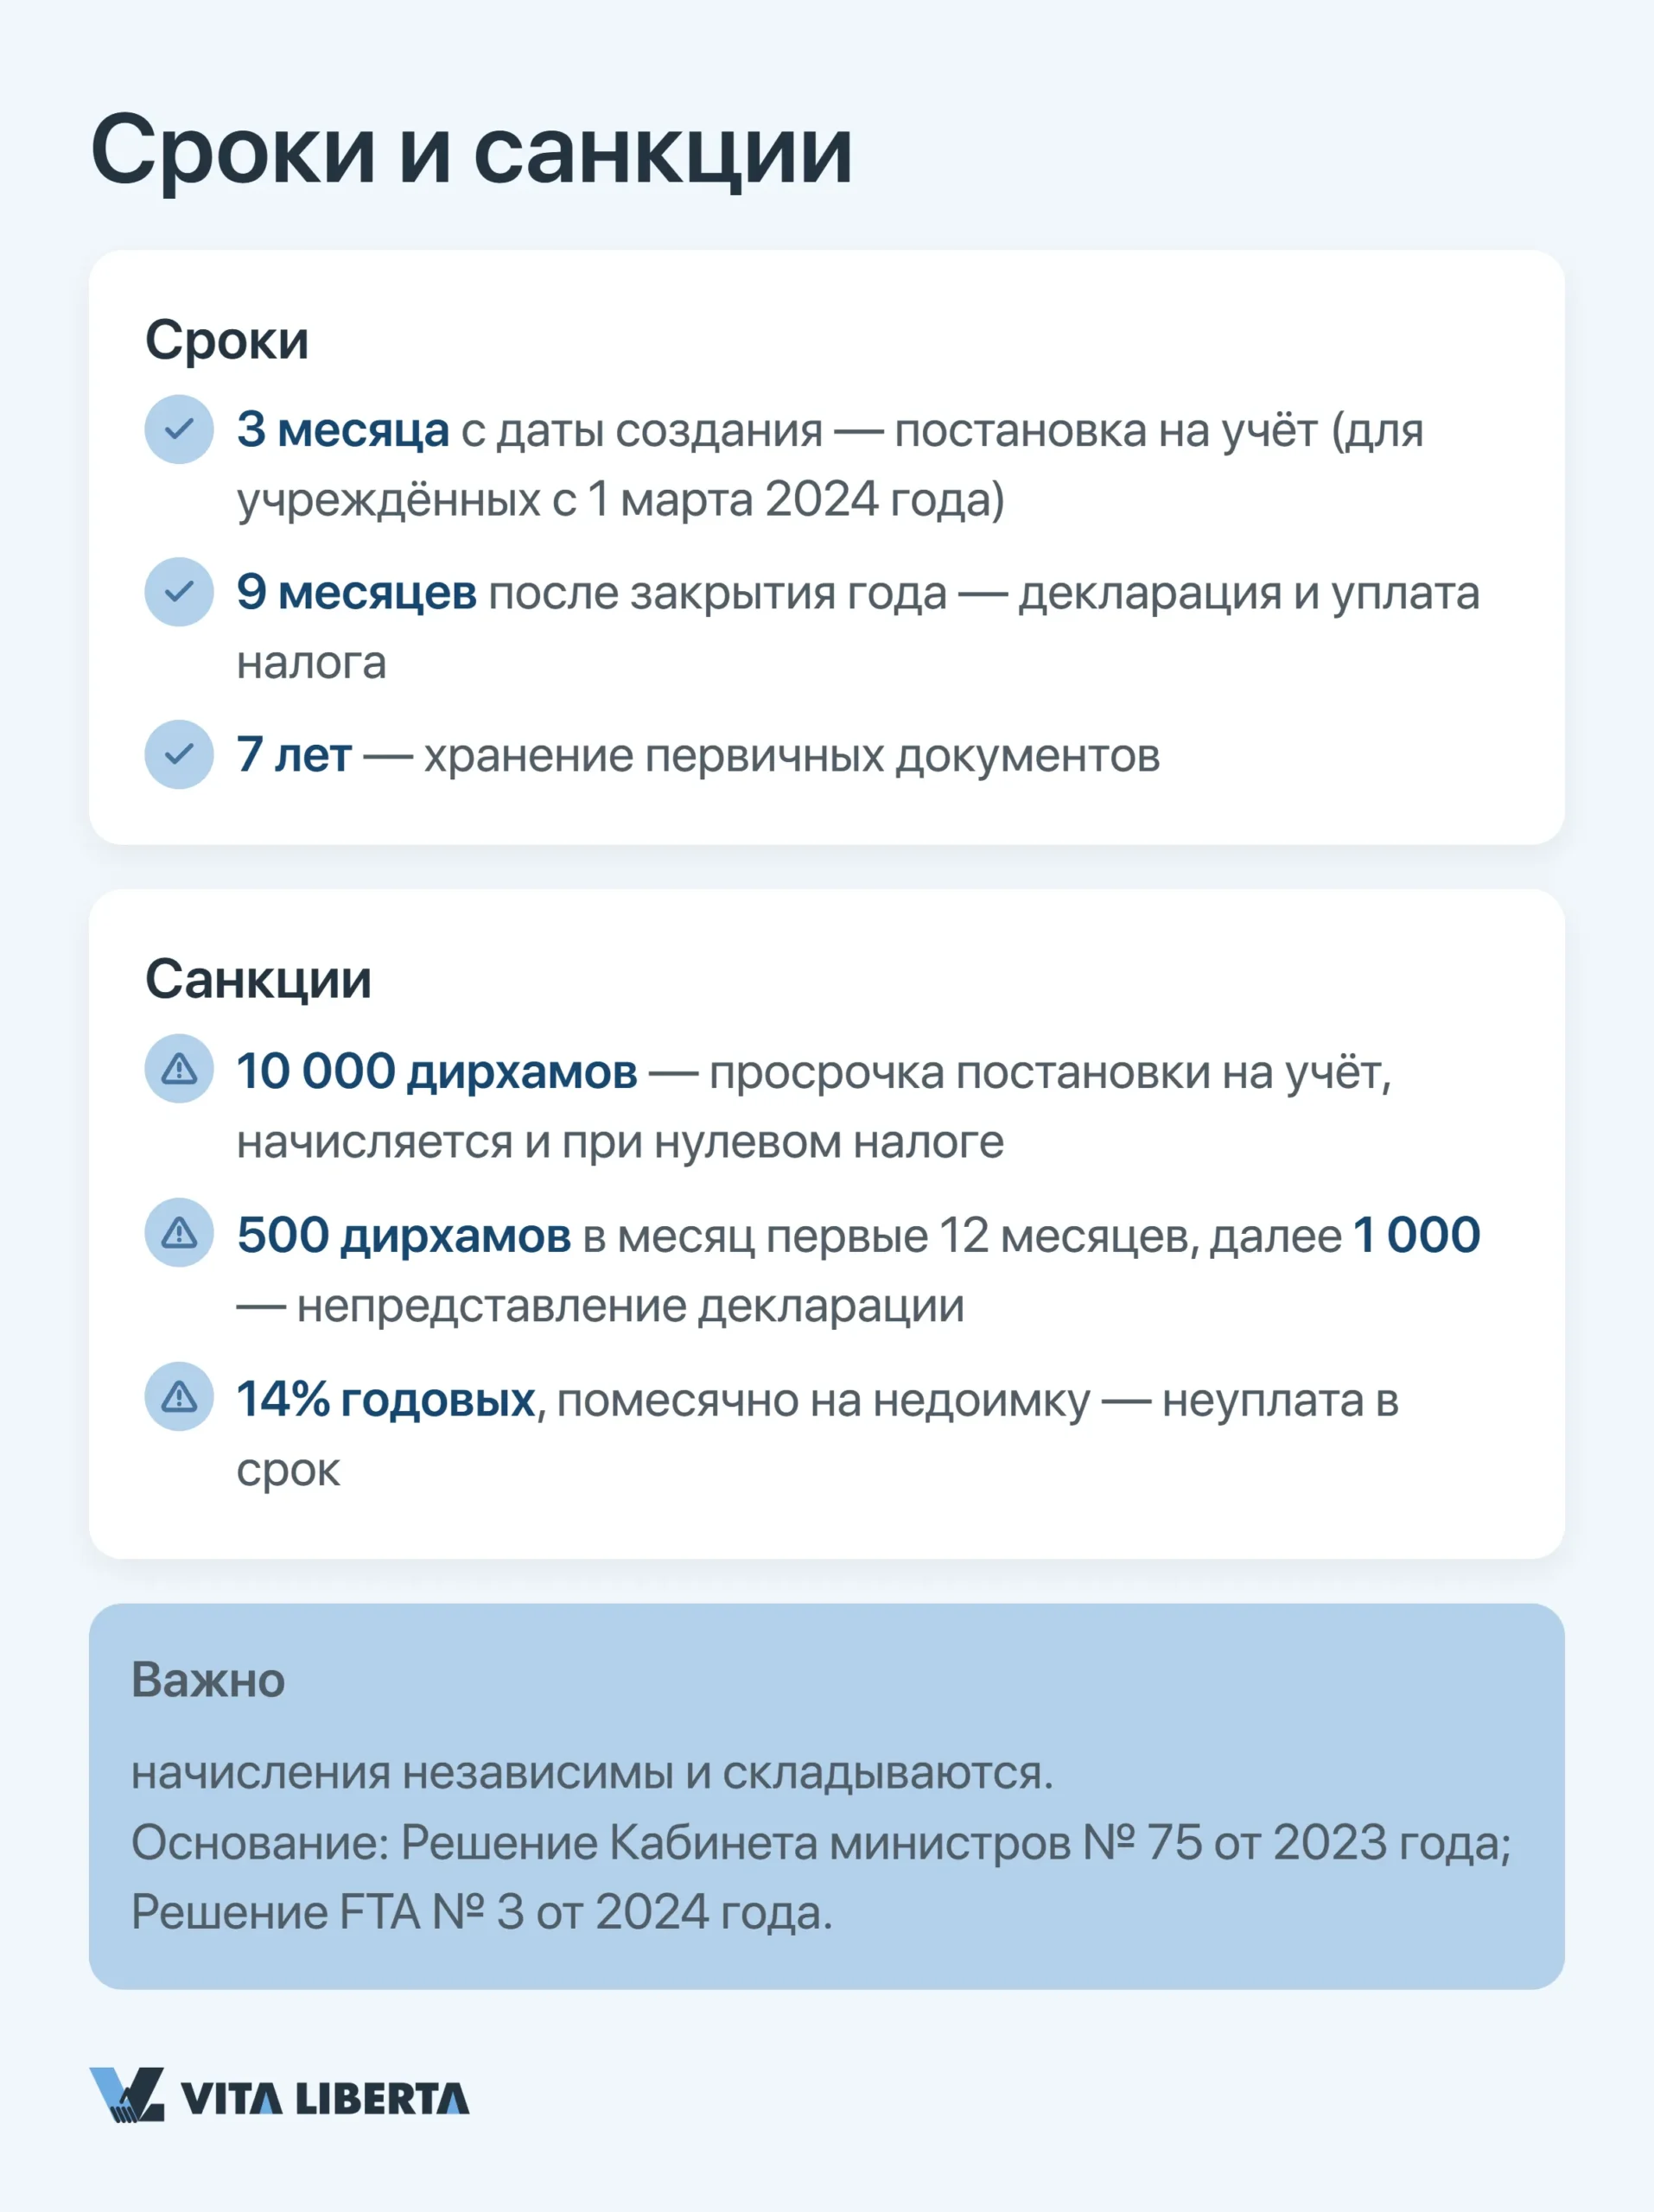
Опоздание с учётом обходится дороже самого налога у большинства малых компаний. Постановка идёт через портал EmaraTax; учреждённым с 1 марта 2024 года отведено три месяца от даты создания, для более ранних график расписало Решение FTA № 3 от 2024 года — по месяцу первой выдачи лицензии. Декларация и платёж закрывают год на девятом месяце; первичка хранится семь лет.
| Нарушение | Санкция по Решению Кабинета министров № 75 от 2023 года | Как ограничить |
| Просрочка постановки на учёт | 10 000 дирхамов, начисляются и при нулевом налоге | Регистрироваться сразу: сумма разовая, от задержки не растёт |
| Непредставление декларации | 500 дирхамов в месяц первые 12 месяцев, далее 1 000 | Подать в срок по имеющимся данным, уточнить раскрытием |
| Неуплата в срок | 14% годовых, помесячно на недоимку | Планировать cash-flow от даты закрытия года |
| Нет подтверждений по запросу | Утрата статуса QFZP на пять периодов | Формировать досье поквартально, не перед аудитом |
Начисления по строкам независимы и складываются.
Корпоративный налог в ОАЭ: стратегические выводы
Прежде ноль был свойством карты — и потому его оспаривали контролёры других юрисдикций. Сейчас у него есть номер статьи и аудиторское заключение: оспорить труднее, удержать дороже. В этом парадокс режима.
- Три нуля — три разных основания. Полоса 375 000 читается по прибыли, SBR — по выручке, QFZP — по составу дохода. Смешение оснований даёт большую часть доначислений.
- Перечень деятельности сверяется по Министерскому решению № 229 от 2025 года: отменённые редакции живут в публикациях дольше, чем в праве.
- Досье по substance собирается поквартально: аудитор запросит подтверждения за весь год, а не за последний квартал.
Таким образом, корпоративный налог в ОАЭ работает не как строка расходов, а как ежегодная аттестация структуры: ноль не наследуется от юрисдикции, а подтверждается заново каждый период.
5 ключевых вопросов и ответов о корпоративном налоге в ОАЭ
Смотрят не на оборот, а на то, где физически выполняются функции, приносящие доход. Рабочий комплект: договор аренды помещения в зоне с подтверждением фактического использования, трудовые контракты и табели сотрудников, платёжные ведомости, счета за коммунальные услуги и связь, протоколы принятия управленческих решений. Аутсорсинг допустим, но исполнитель должен находиться в той же зоне и работать под вашим контролем. Решение: заведите отдельную папку substance и пополняйте её ежеквартально — собрать доказательства за прошедший год перед аудитом технически невозможно.
Порог 375 000 дирхамов не исчезает при превышении: он остаётся под нулевой ставкой при любой сумме прибыли. Девять процентов начисляются только на разницу, то есть на вторые 375 000, что даёт 33 750 дирхамов налога и эффективную ставку 4,5%. Ошибка возникает, когда порог принимают за вычет, отменяемый при превышении, и умножают 9% на всю прибыль — тогда получается 67 500, вдвое больше. Решение: считайте эффективную ставку, а не номинальную: до прибыли примерно в 2 млн дирхамов она остаётся ниже 8%.
Обязанность возникает по одному из двух оснований: собственная выручка компании достигает 200 млн дирхамов либо группа, в которую она входит, переваливает за 3,15 млрд дирхамов консолидированной выручки. Готовить нужно Master File и Local File; подавать их вместе с декларацией не требуется, но предъявить по запросу придётся в тридцатидневный срок, а хранить — семь лет. Ниже порогов документация не обязательна, однако сам принцип вытянутой руки применяется ко всем сделкам со связанными лицами. Решение: подготовьте бенчмарк по управленческим и лицензионным платежам заранее — именно они запрашиваются первыми.
Не целиком, пока вы держитесь порога существенности. Неквалифицируемая выручка не должна превышать 5% совокупной либо 5 000 000 дирхамов, причём применяется меньшая из двух величин — на этом чаще всего и ошибаются в расчёте. Сама неквалифицируемая часть при этом облагается по ставке 9% без права на льготный порог. Превышение порога снимает статус на текущий период и на четыре следующих. Решение: считайте долю ежеквартально нарастающим итогом, а не по итогам года — при обнаружении превышения в декабре манёвра уже не остаётся.
Первое начисление разовое: оно не увеличивается от того, что вы тянете дальше. Опаснее вторая волна — помесячные санкции за непредставленную декларацию и процент на недоимку, которые растут с каждым закрытым месяцем и складываются между собой. Отдельная цена лежит вне денег: отказ в сертификате налогового резидентства и осложнения при продлении лицензии. Решение: зарегистрируйтесь и подайте декларацию по имеющимся данным в срок, уточнив её позднее добровольным раскрытием, — это останавливает накопление ежемесячных начислений.