

Налоговый режим Эмиратов — зелёный коридор аэропорта: пройти можно почти без пошлины, но декларацию заполняет каждый идущий.
Ключевая проблема:
«У меня компания в DMCC и личная лицензия фрилансера. Компания за год не заработала ничего, лицензия принесла около полутора миллионов дирхамов. Мне сказали: отчитываться незачем ни там, ни там. Так?»
Обе посылки ошибочны, и каждая стоит денег. Отправная точка — 1 июня 2023 года: годы, стартовавшие с этой даты, подпадают под корпоративный налог (Corporate Tax, CT), введённый Федеральным декрет-законом № 47 от 2022 года. Обложение личных доходов так и не появилось, а граница между двумя фактами проходит по обороту, а не по природе дохода.
Кого налоговая система ОАЭ считает плательщиком
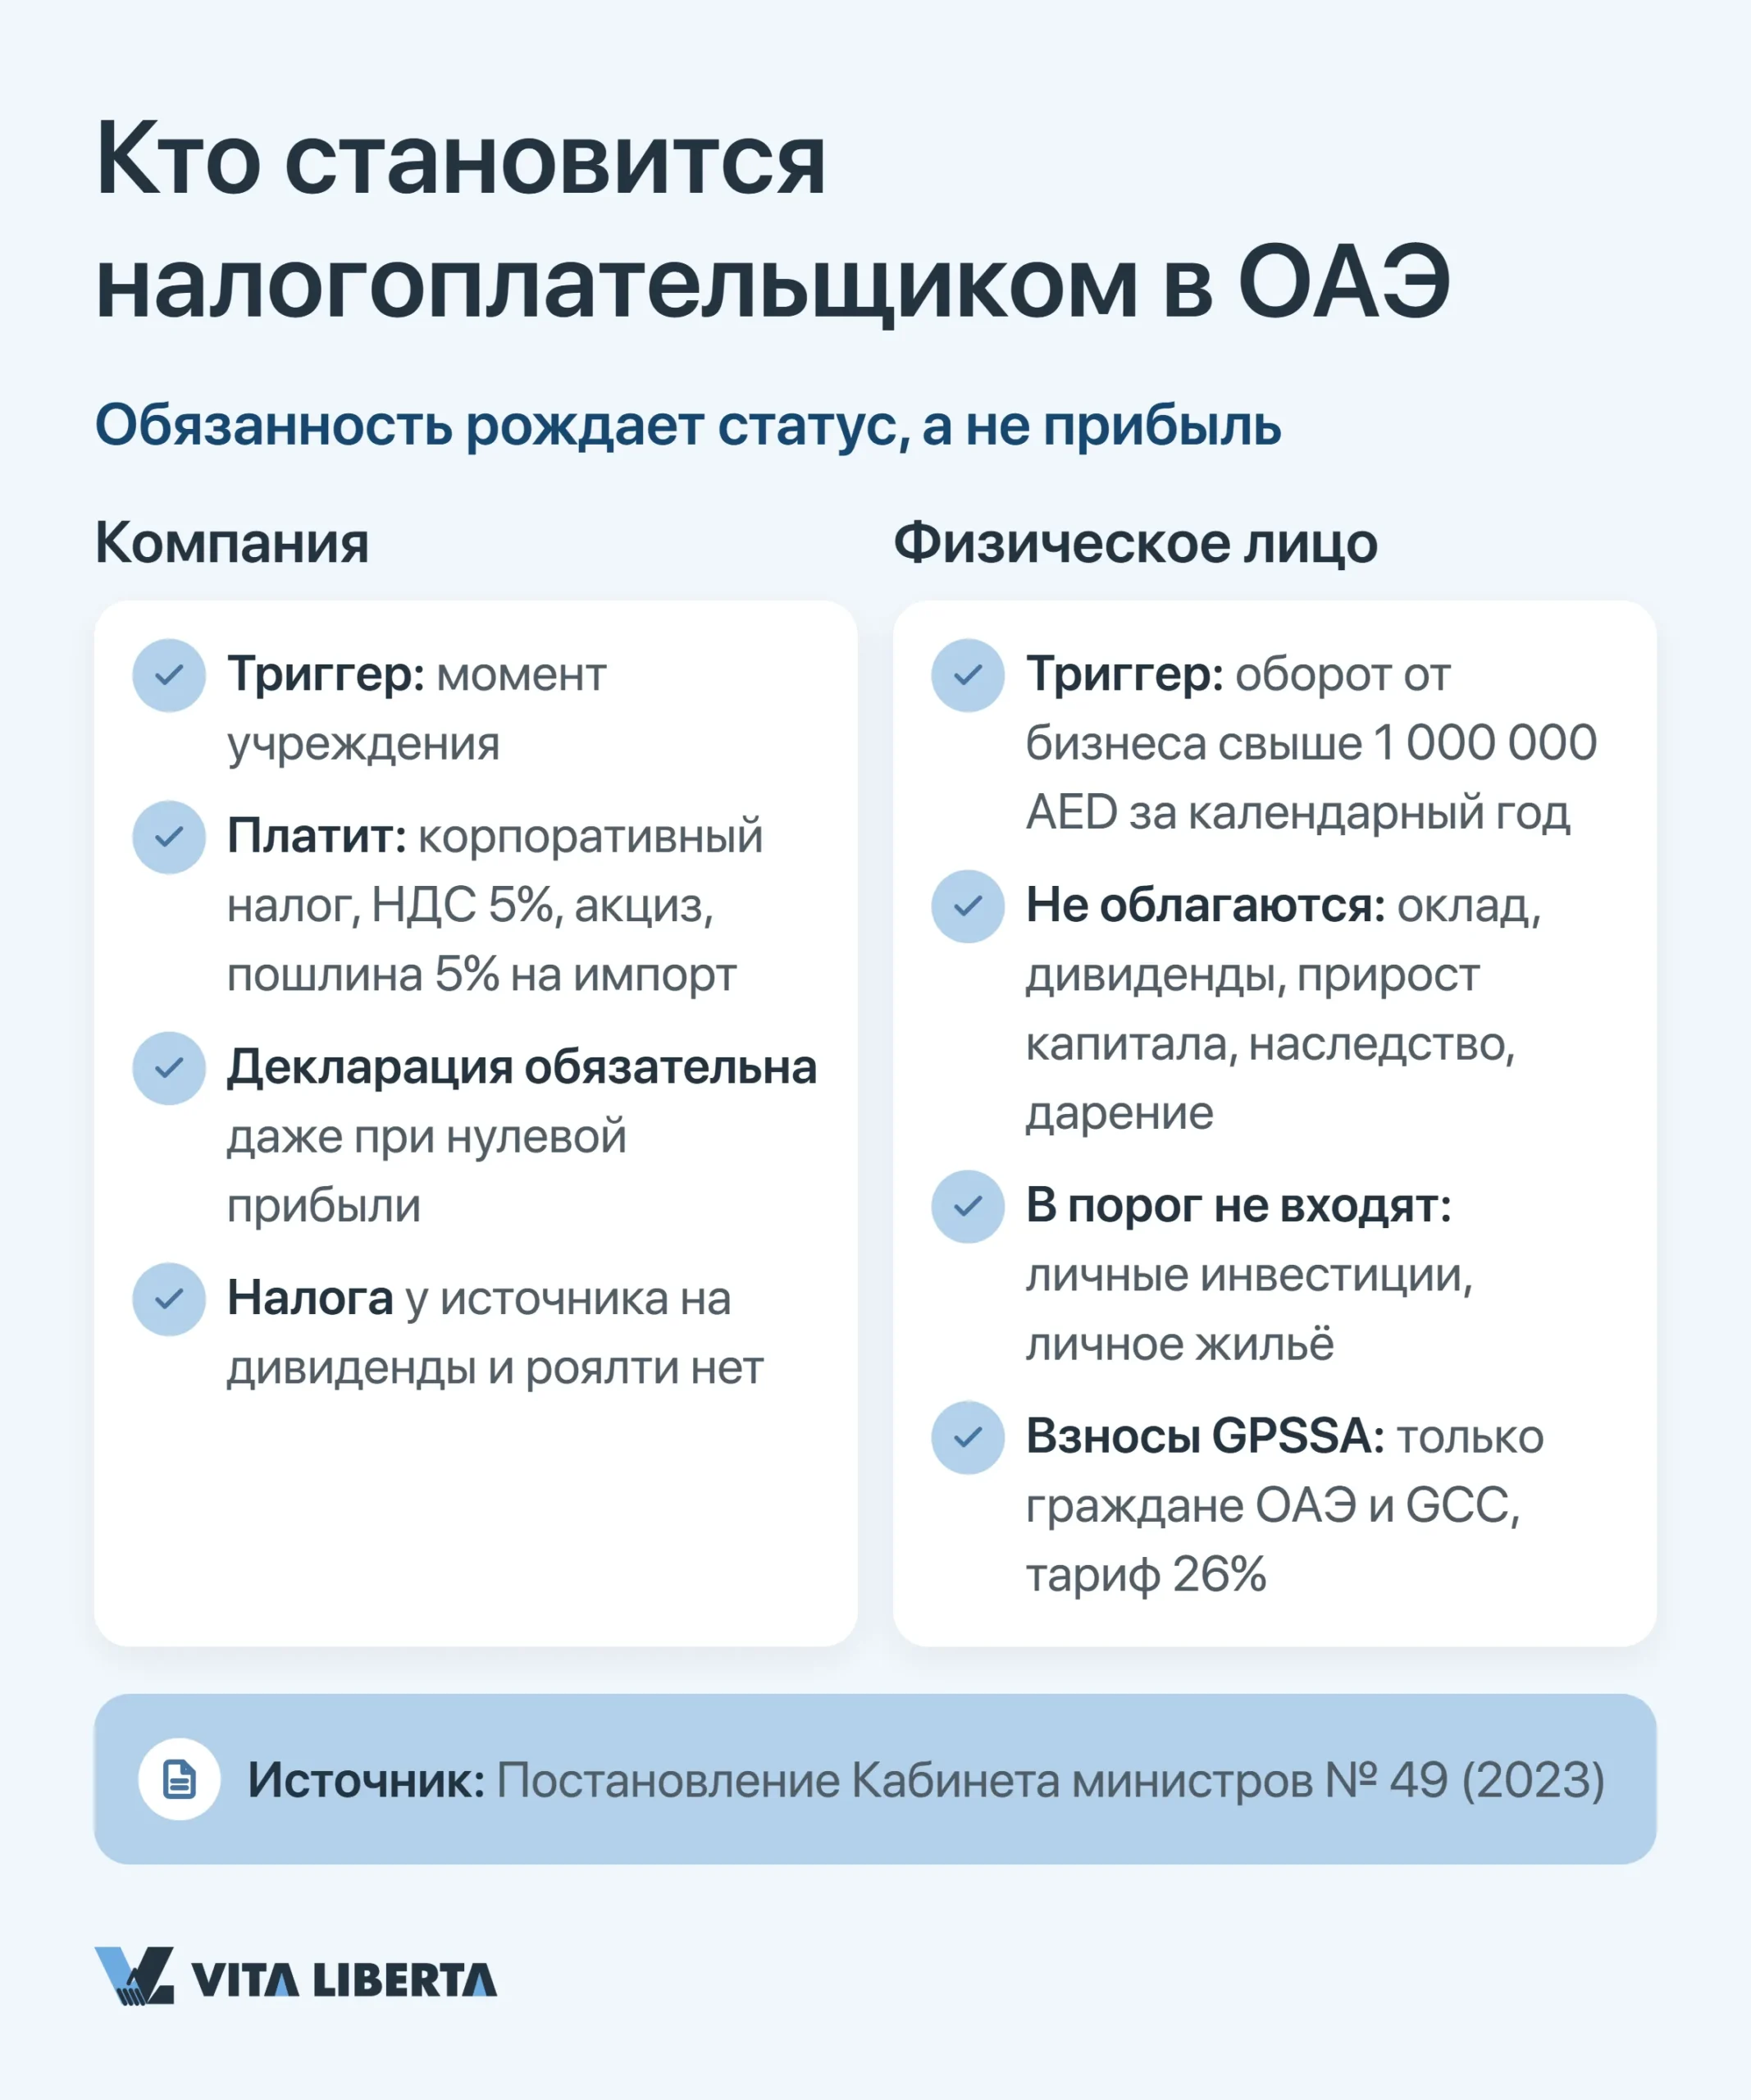
Отсчёт идёт от статуса, а не от результата: у компании точка входа одна, у человека — другая.
Компания: отсчёт идёт от лицензии
Юридическое лицо становится налогооблагаемым в момент учреждения. Прибыль, убыток и простой не влияют: Федеральное налоговое управление (Federal Tax Authority, FTA) ждёт учёта и декларации от каждой структуры, включая фризонную со ставкой 0%. Помимо CT компания платит налог на добавленную стоимость (Value Added Tax, VAT) 5%, акциз на отдельные группы товаров и пошлину 5% на импорт. Налога у источника (withholding tax) на дивиденды и роялти нет.
Человек: обязанность начинается на 1 000 001-м дирхаме
Зарплата, дивиденды, прирост капитала, наследство и дарение не облагаются. Обязанность рождает только предпринимательская активность, и рубеж установлен Постановлением Кабинета министров № 49, принятым в 2023 году: 1 000 000 дирхамов (~$272 000) оборота за календарный год. В миллион не входят личные инвестиции и личное жильё — при любой сумме. Взносы GPSSA иностранцу не грозят: система рассчитана на граждан ОАЭ и GCC, тариф для которых — 26% по Федеральному декрет-закону № 57 (2023).
Важно: измеряется приход, а не остаток. Лицензия с оборотом 1,5 млн дирхамов при затратах 1,45 млн ставит владельца на учёт, хотя платить будет практически нечего.
Арифметика вместо ставки: сколько уходит на самом деле
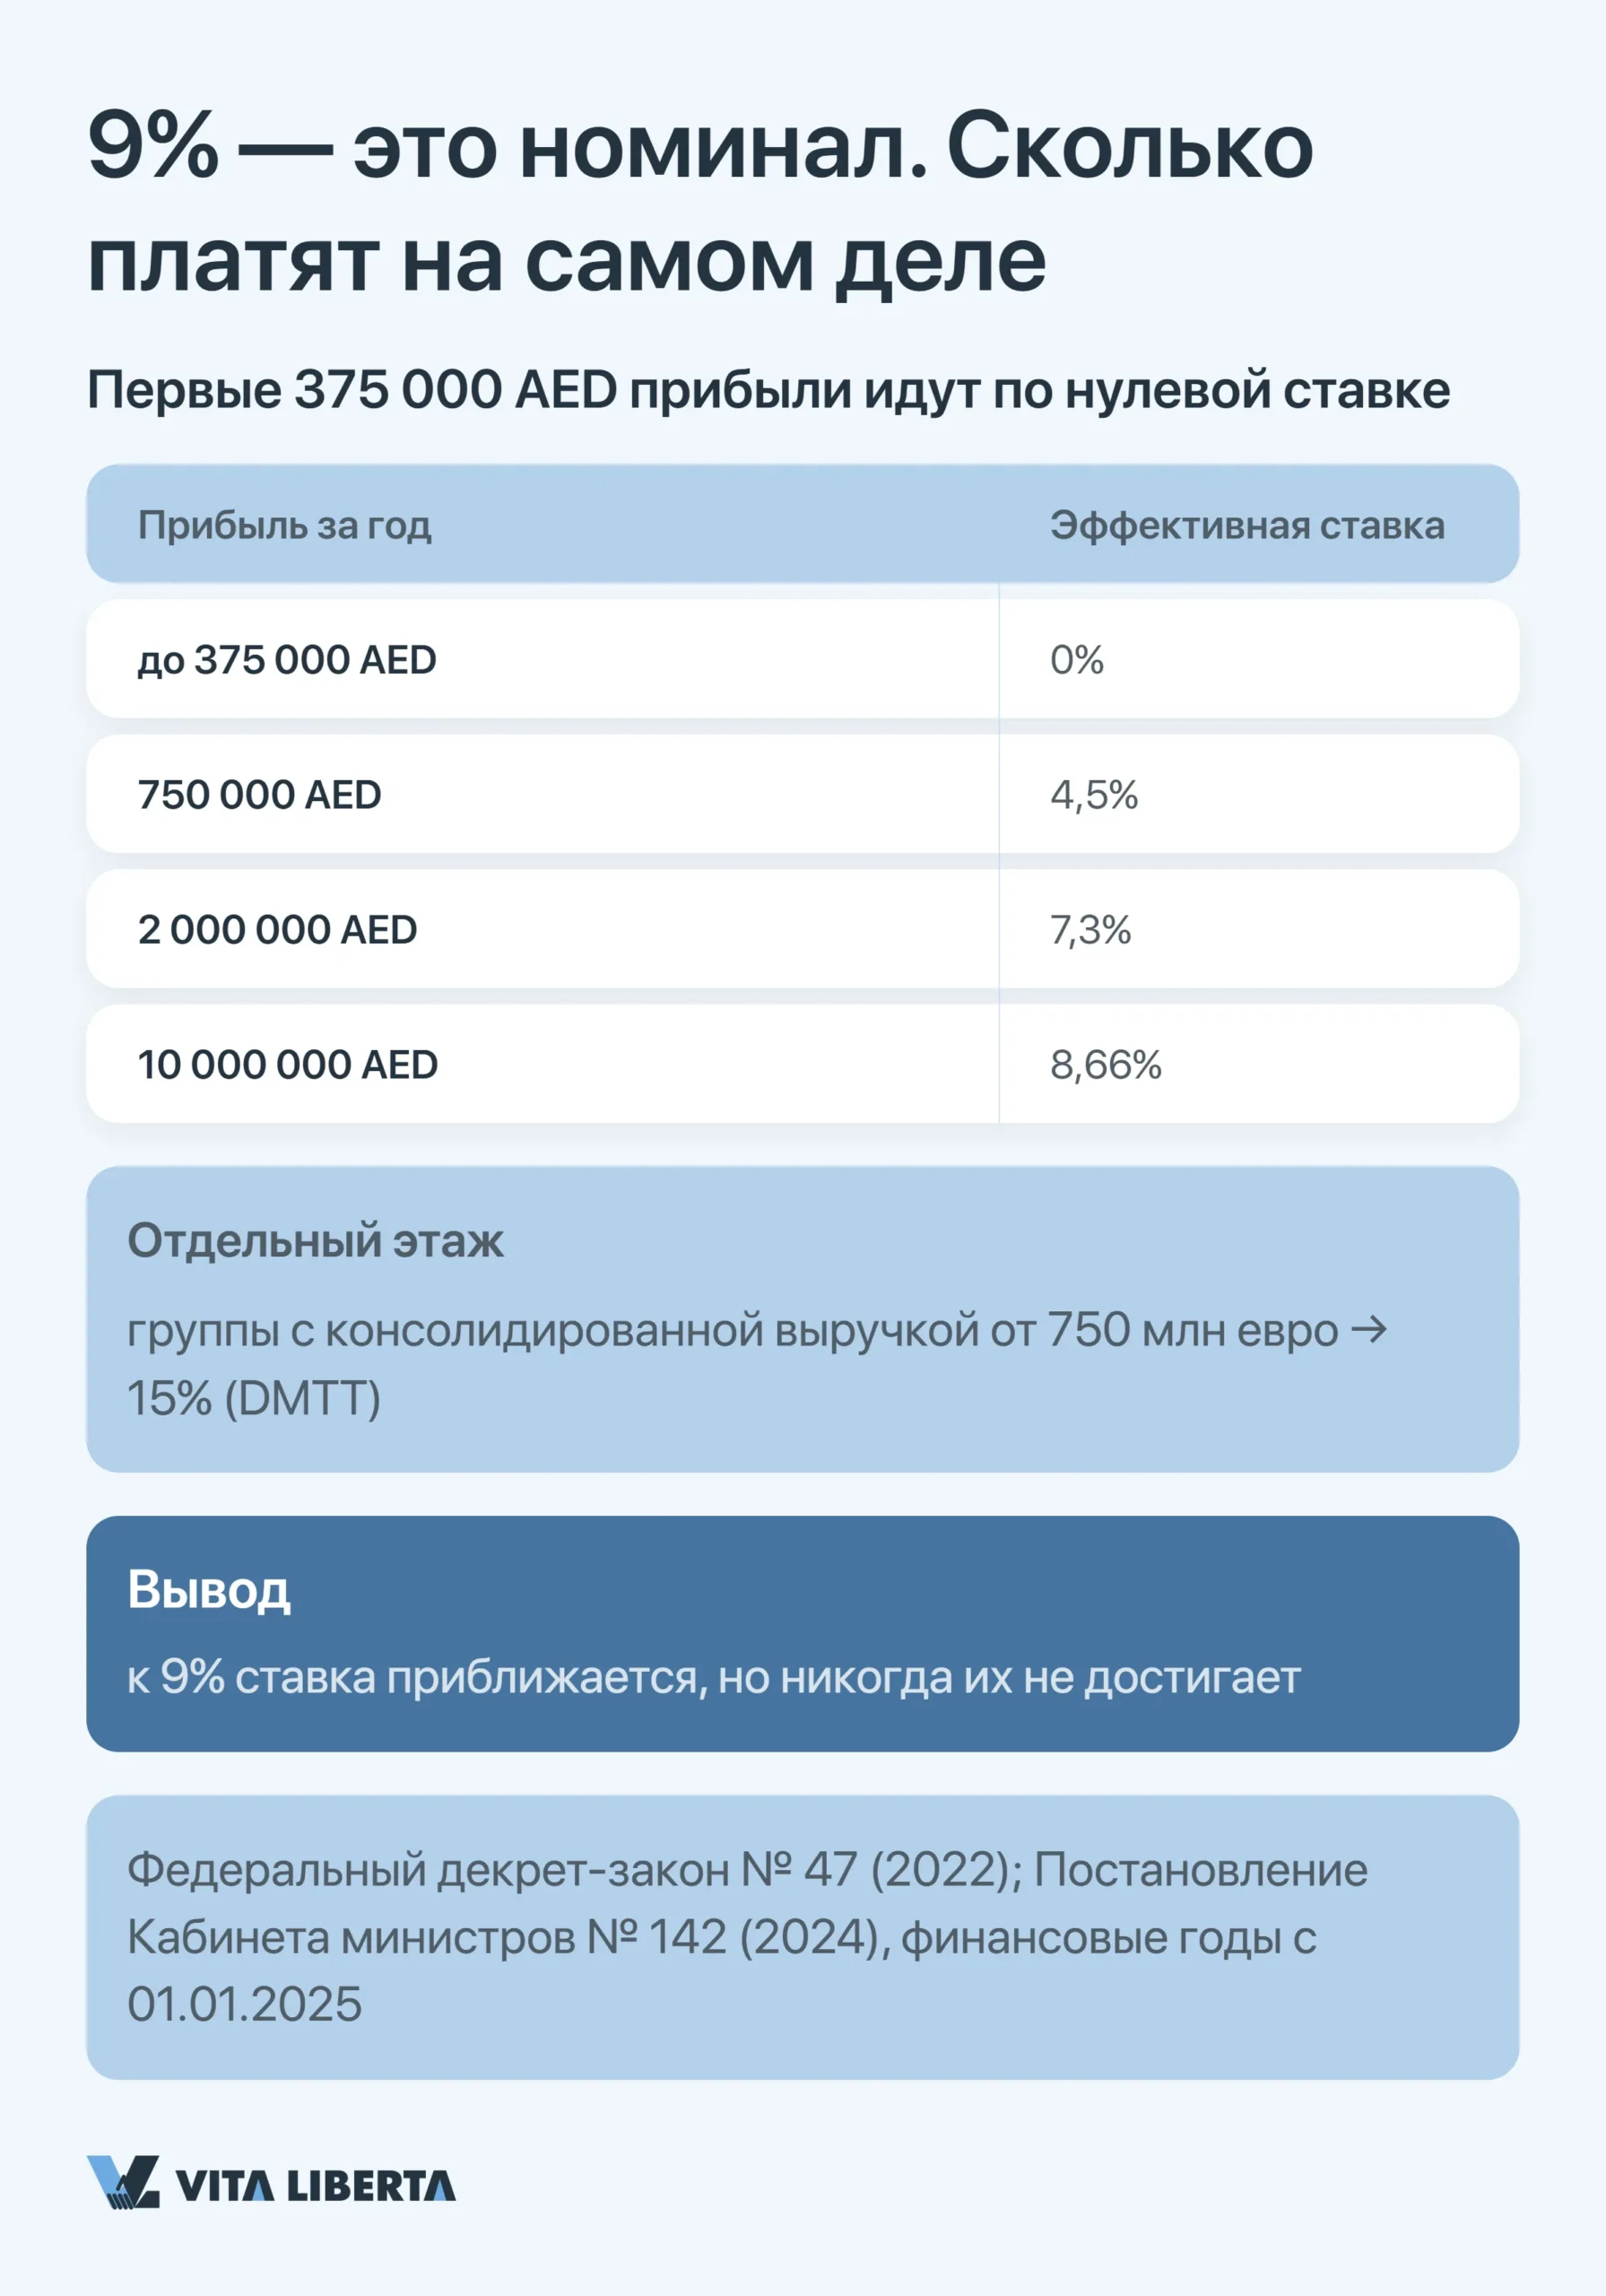
Эффективная ставка: 4,5%, затем 7,3%, затем 8,7%
Первые 375 000 дирхамов налогооблагаемого дохода идут по нулевой ставке, 9% начисляются только на превышение. Отсюда эффект, меняющий планирование: при прибыли 750 000 дирхамов реальная нагрузка — 4,5%, при 2 млн — 7,3%, при 10 млн — 8,66%. К номинальным 9% ставка приближается, но их не достигает. Выше лестницы — этаж для единиц: группы с консолидированной выручкой свыше 750 млн евро доводят эффективную ставку до 15%, это внутренний минимальный дополнительный налог (Domestic Minimum Top-up Tax, DMTT). В правовом поле ОАЭ он появился с Постановлением Кабинета министров № 142 (2024) и охватывает финансовые годы, открытые с 1 января 2025 года.
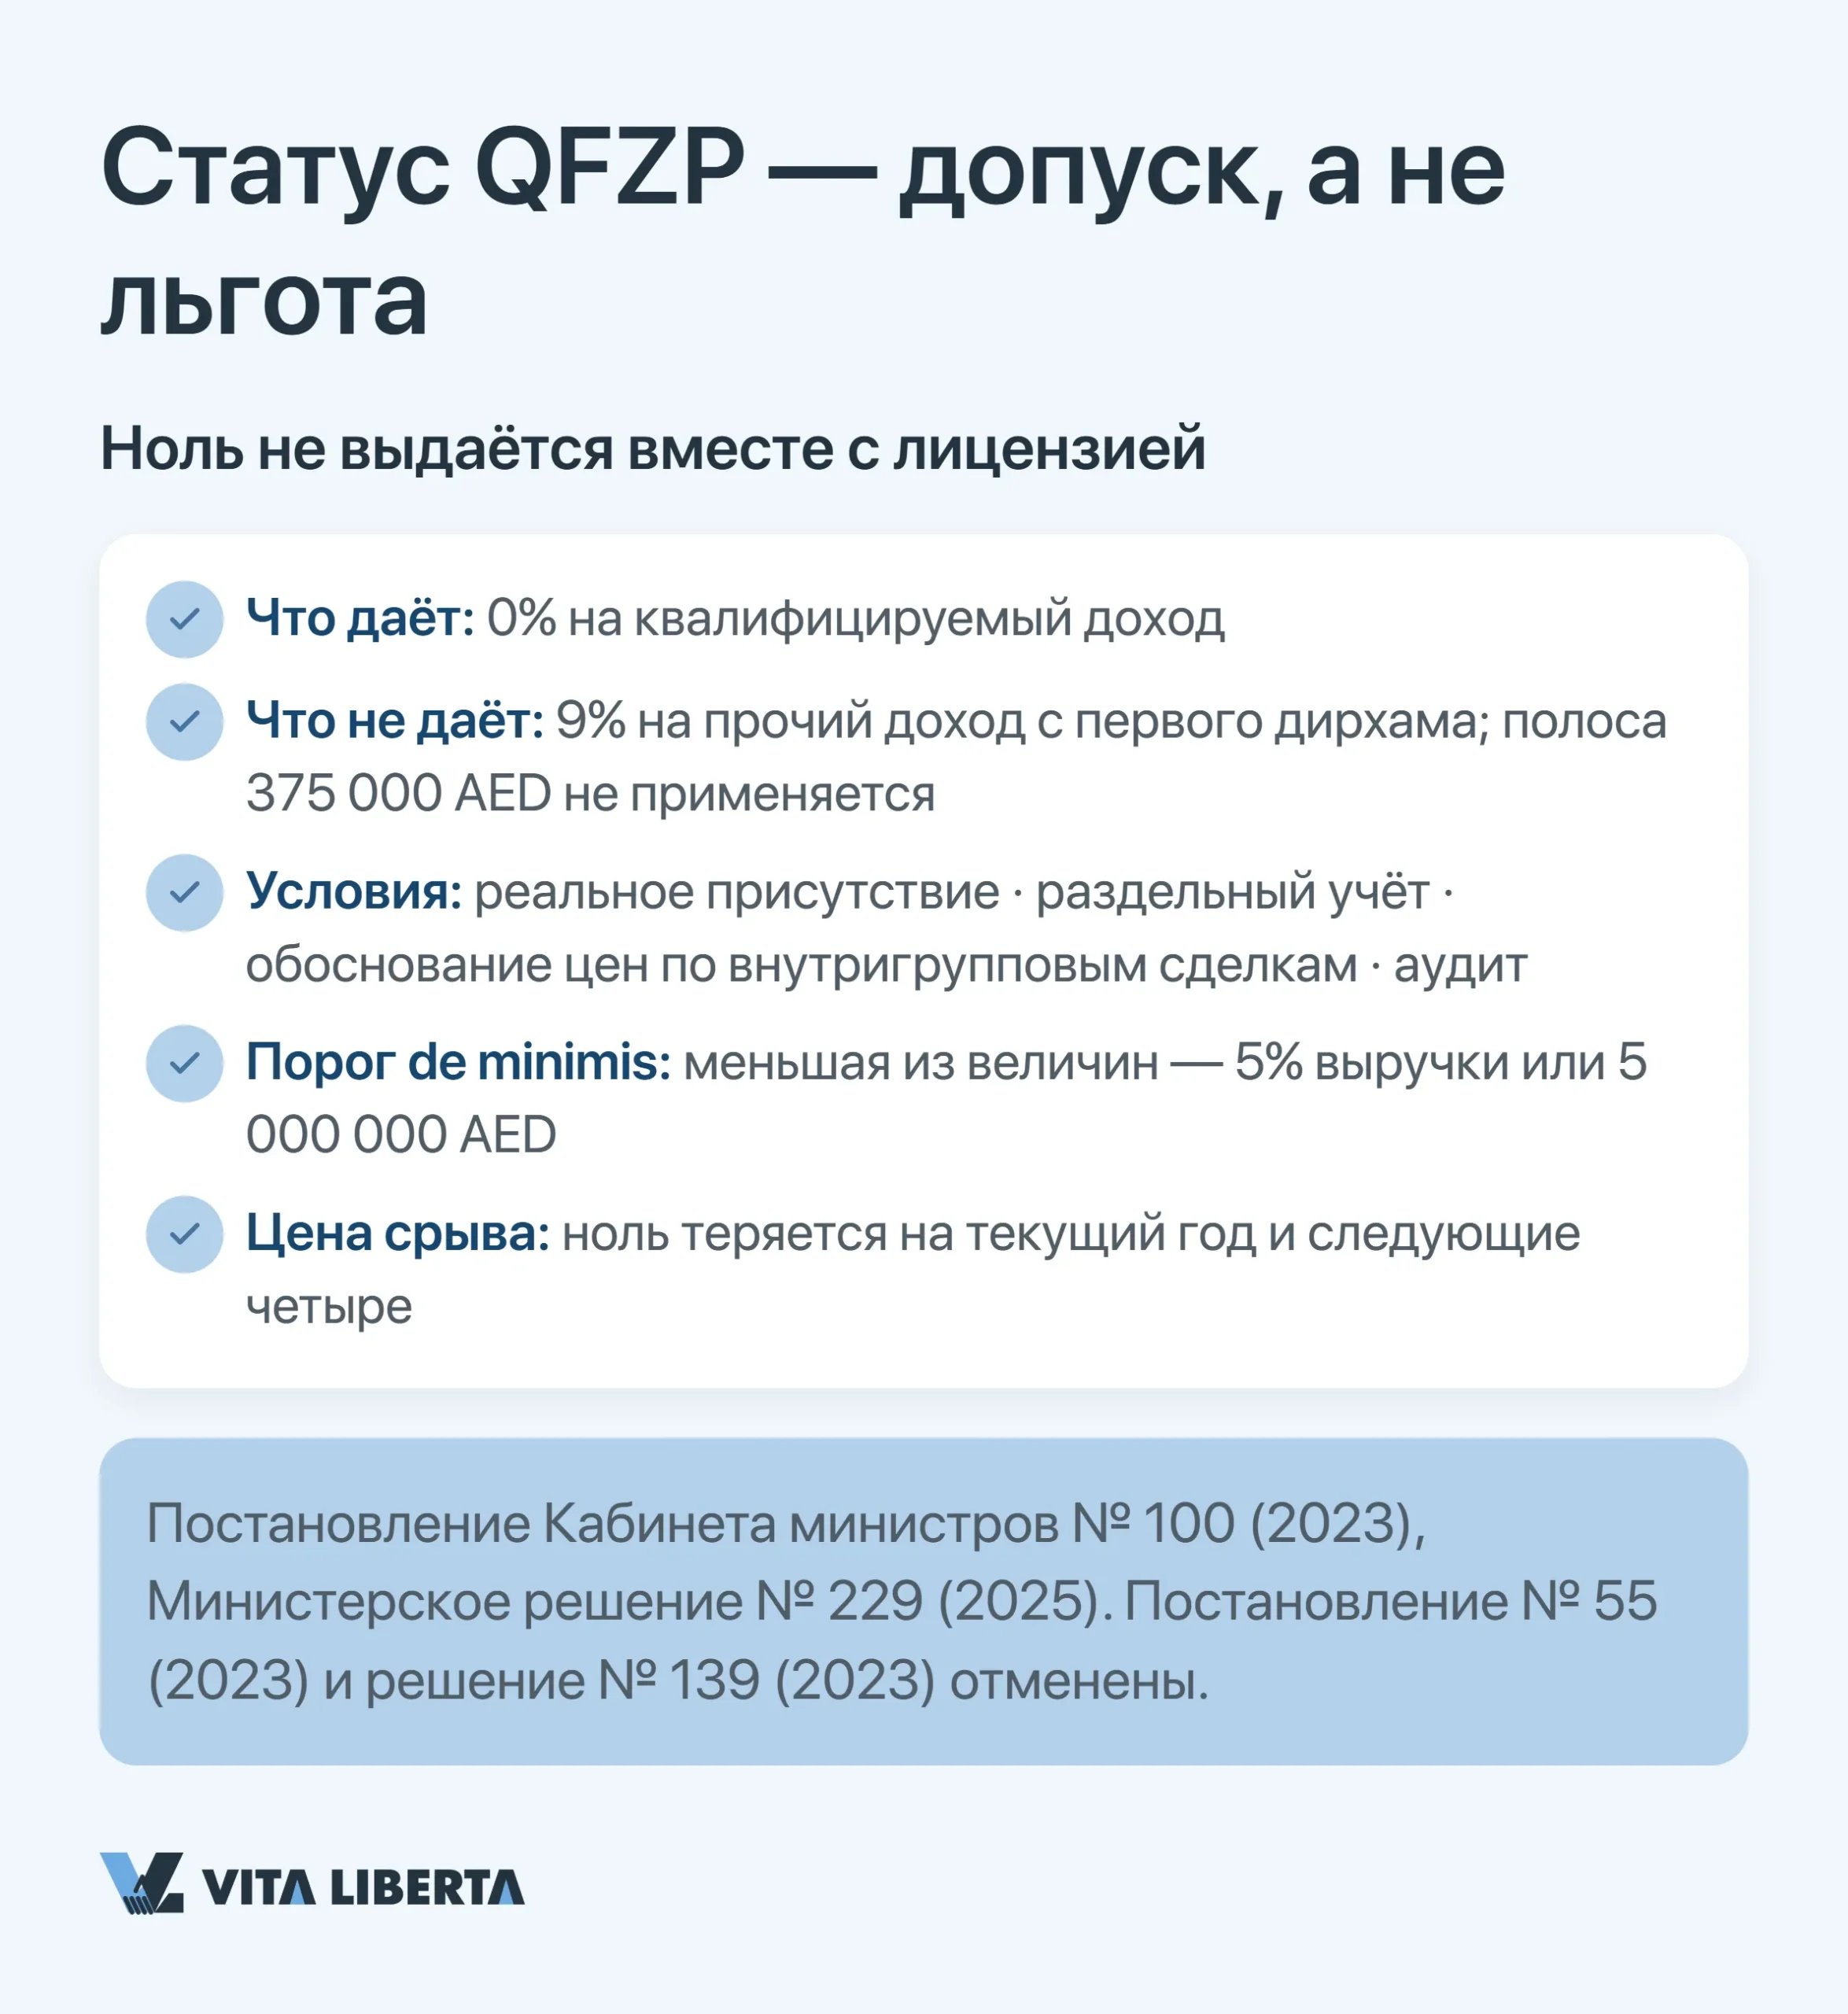
Фризона: чем оплачивается нулевая ставка
Ноль во фризоне не выдаётся вместе с лицензией. Статус квалифицированного лица свободной зоны (Qualifying Free Zone Person, QFZP) обнуляет ставку выборочно — на квалифицируемый доход. Остаток идёт по 9%, полоса 375 000 дирхамов на него не распространяется: счёт с первого дирхама. Расплата — комплаенсом: присутствие, раздельный учёт, обоснование цен, аудит. Рамка: Постановление Кабинета министров № 100 от 2023 года и Министерское решение № 229 от 2025 года. Постановление № 55 от 2023 года и решение № 139 от 2023 года отменены — обзоры, ссылающиеся на них, описывают несуществующий режим. Порог de minimis — меньшая из величин: 5% выручки или 5 млн дирхамов.
Итог: QFZP — не льгота, а допуск, подтверждаемый ежегодно; срыв условия закрывает ноль на этот год и следующие четыре.
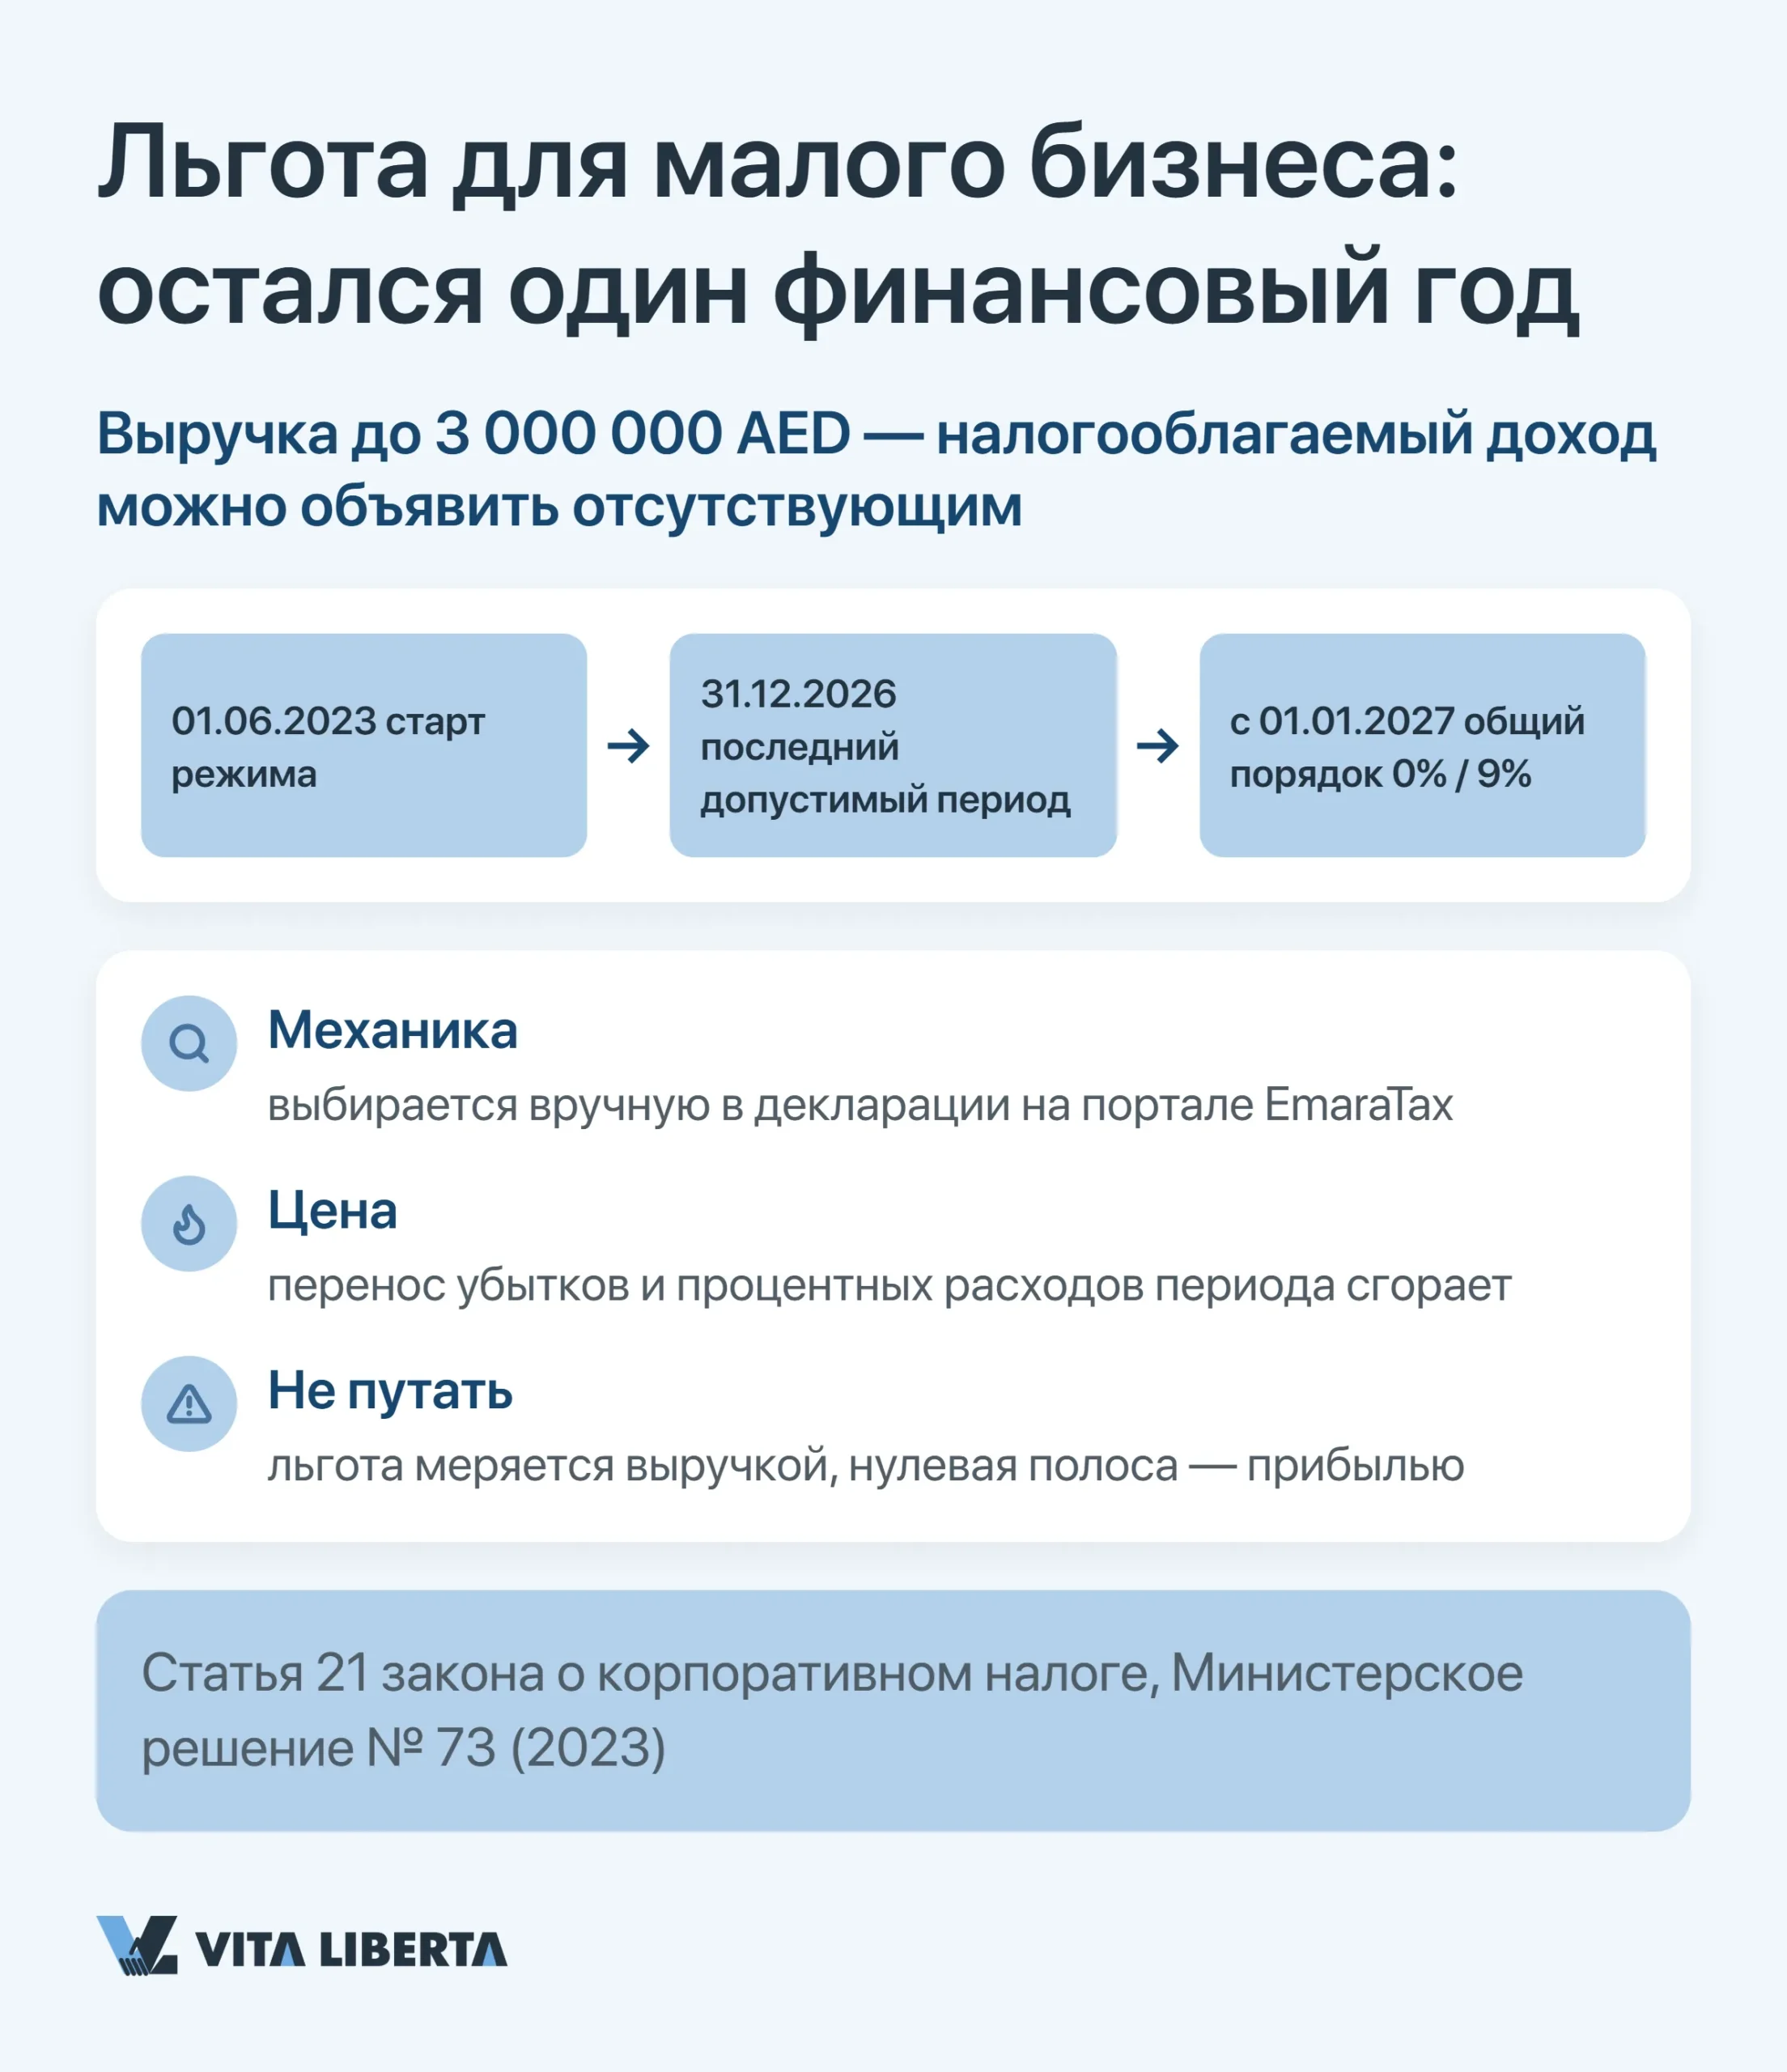
Окно, которое закрывается 31 декабря 2026 года
У компании с выручкой до 3 000 000 дирхамов остался один финансовый год, чтобы не заплатить ничего. Основание — статья 21 закона о корпоративном налоге и Министерское решение № 73 (2023): такой бизнес вправе объявить налогооблагаемый доход отсутствующим. Норма конечна: периоды, закрытые после 31 декабря 2026 года, под неё не попадают. Срабатывает она не сама — выбор фиксируется в декларации на EmaraTax, а ценой становится отказ от переноса убытков.
Распространённая и дорогостоящая ошибка международных компаний — принимать послабление за нулевую полосу: первое меряется выручкой и конечно, вторая — прибылью и бессрочна.
| Показатель | Компания мейнленда | QFZP во фризоне | Физлицо с лицензией |
| Что запускает обязанность | Учреждение | Учреждение | Оборот от 1 000 000 AED |
| Ставка | 0% до 375 000 AED, далее 9% | 0% и 9% по видам дохода, без полосы | 0% до 375 000 AED, далее 9% |
| Комментарий практика | Декларация подаётся и при нуле | Цена ошибки — пять лет без режима | Оклад и вложения не в счёт |
Проверьте, под какой режим попадает ваша структура
- Аудит статуса QFZP
- Расчёт порога и эффективной ставки
- Оценка рисков доначислений

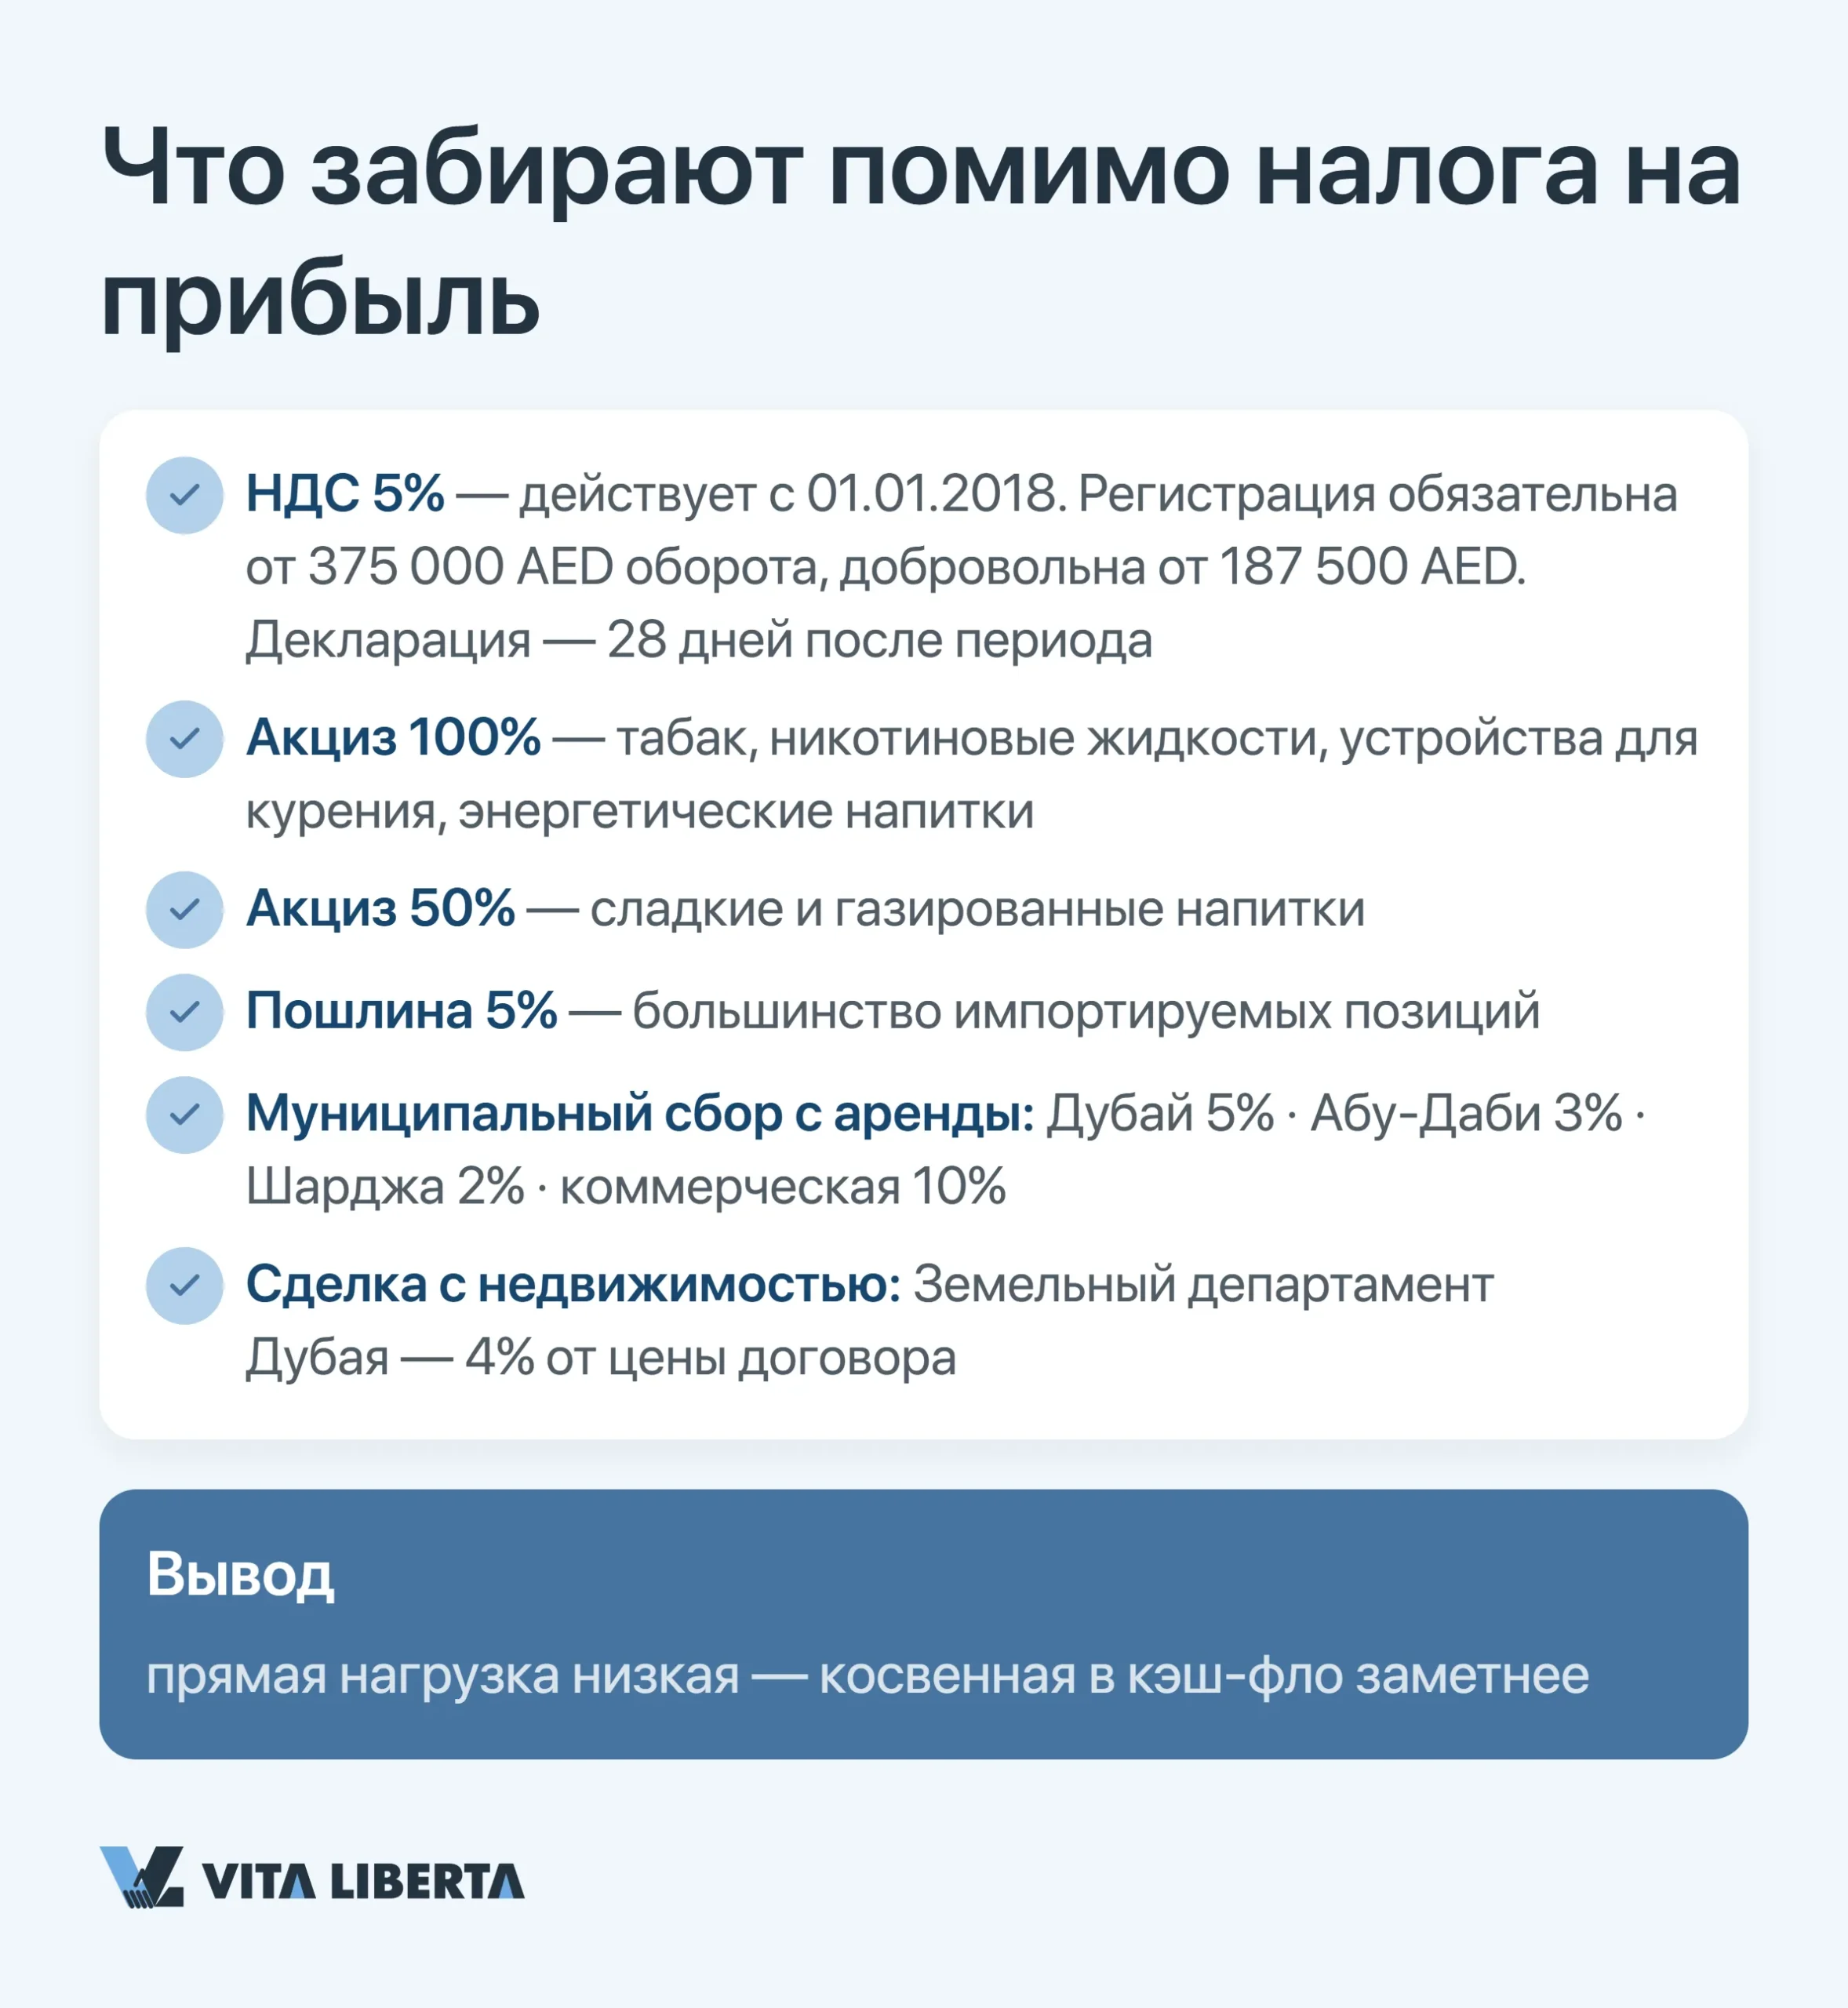
Косвенный слой: 5% НДС и сборы эмиратов
НДС работает с 1 января 2018 года: регистрация обязательна при облагаемом обороте свыше 375 000 дирхамов за 12 месяцев, добровольна — от 187 500, декларация — за 28 дней. Акциз — 100% на табак, никотиновые жидкости, устройства для курения и энергетики, 50% на сладкие и газированные напитки. Муниципальные сборы расходятся по эмиратам: жилая аренда в Дубае — 5%, в Абу-Даби — 3%, в Шардже — 2%, коммерческая — 10%. Сделку с недвижимостью Земельный департамент Дубая регистрирует за 4% от цены договора. Прямая нагрузка низкая — косвенная в кэш-фло заметна сильнее 9%.
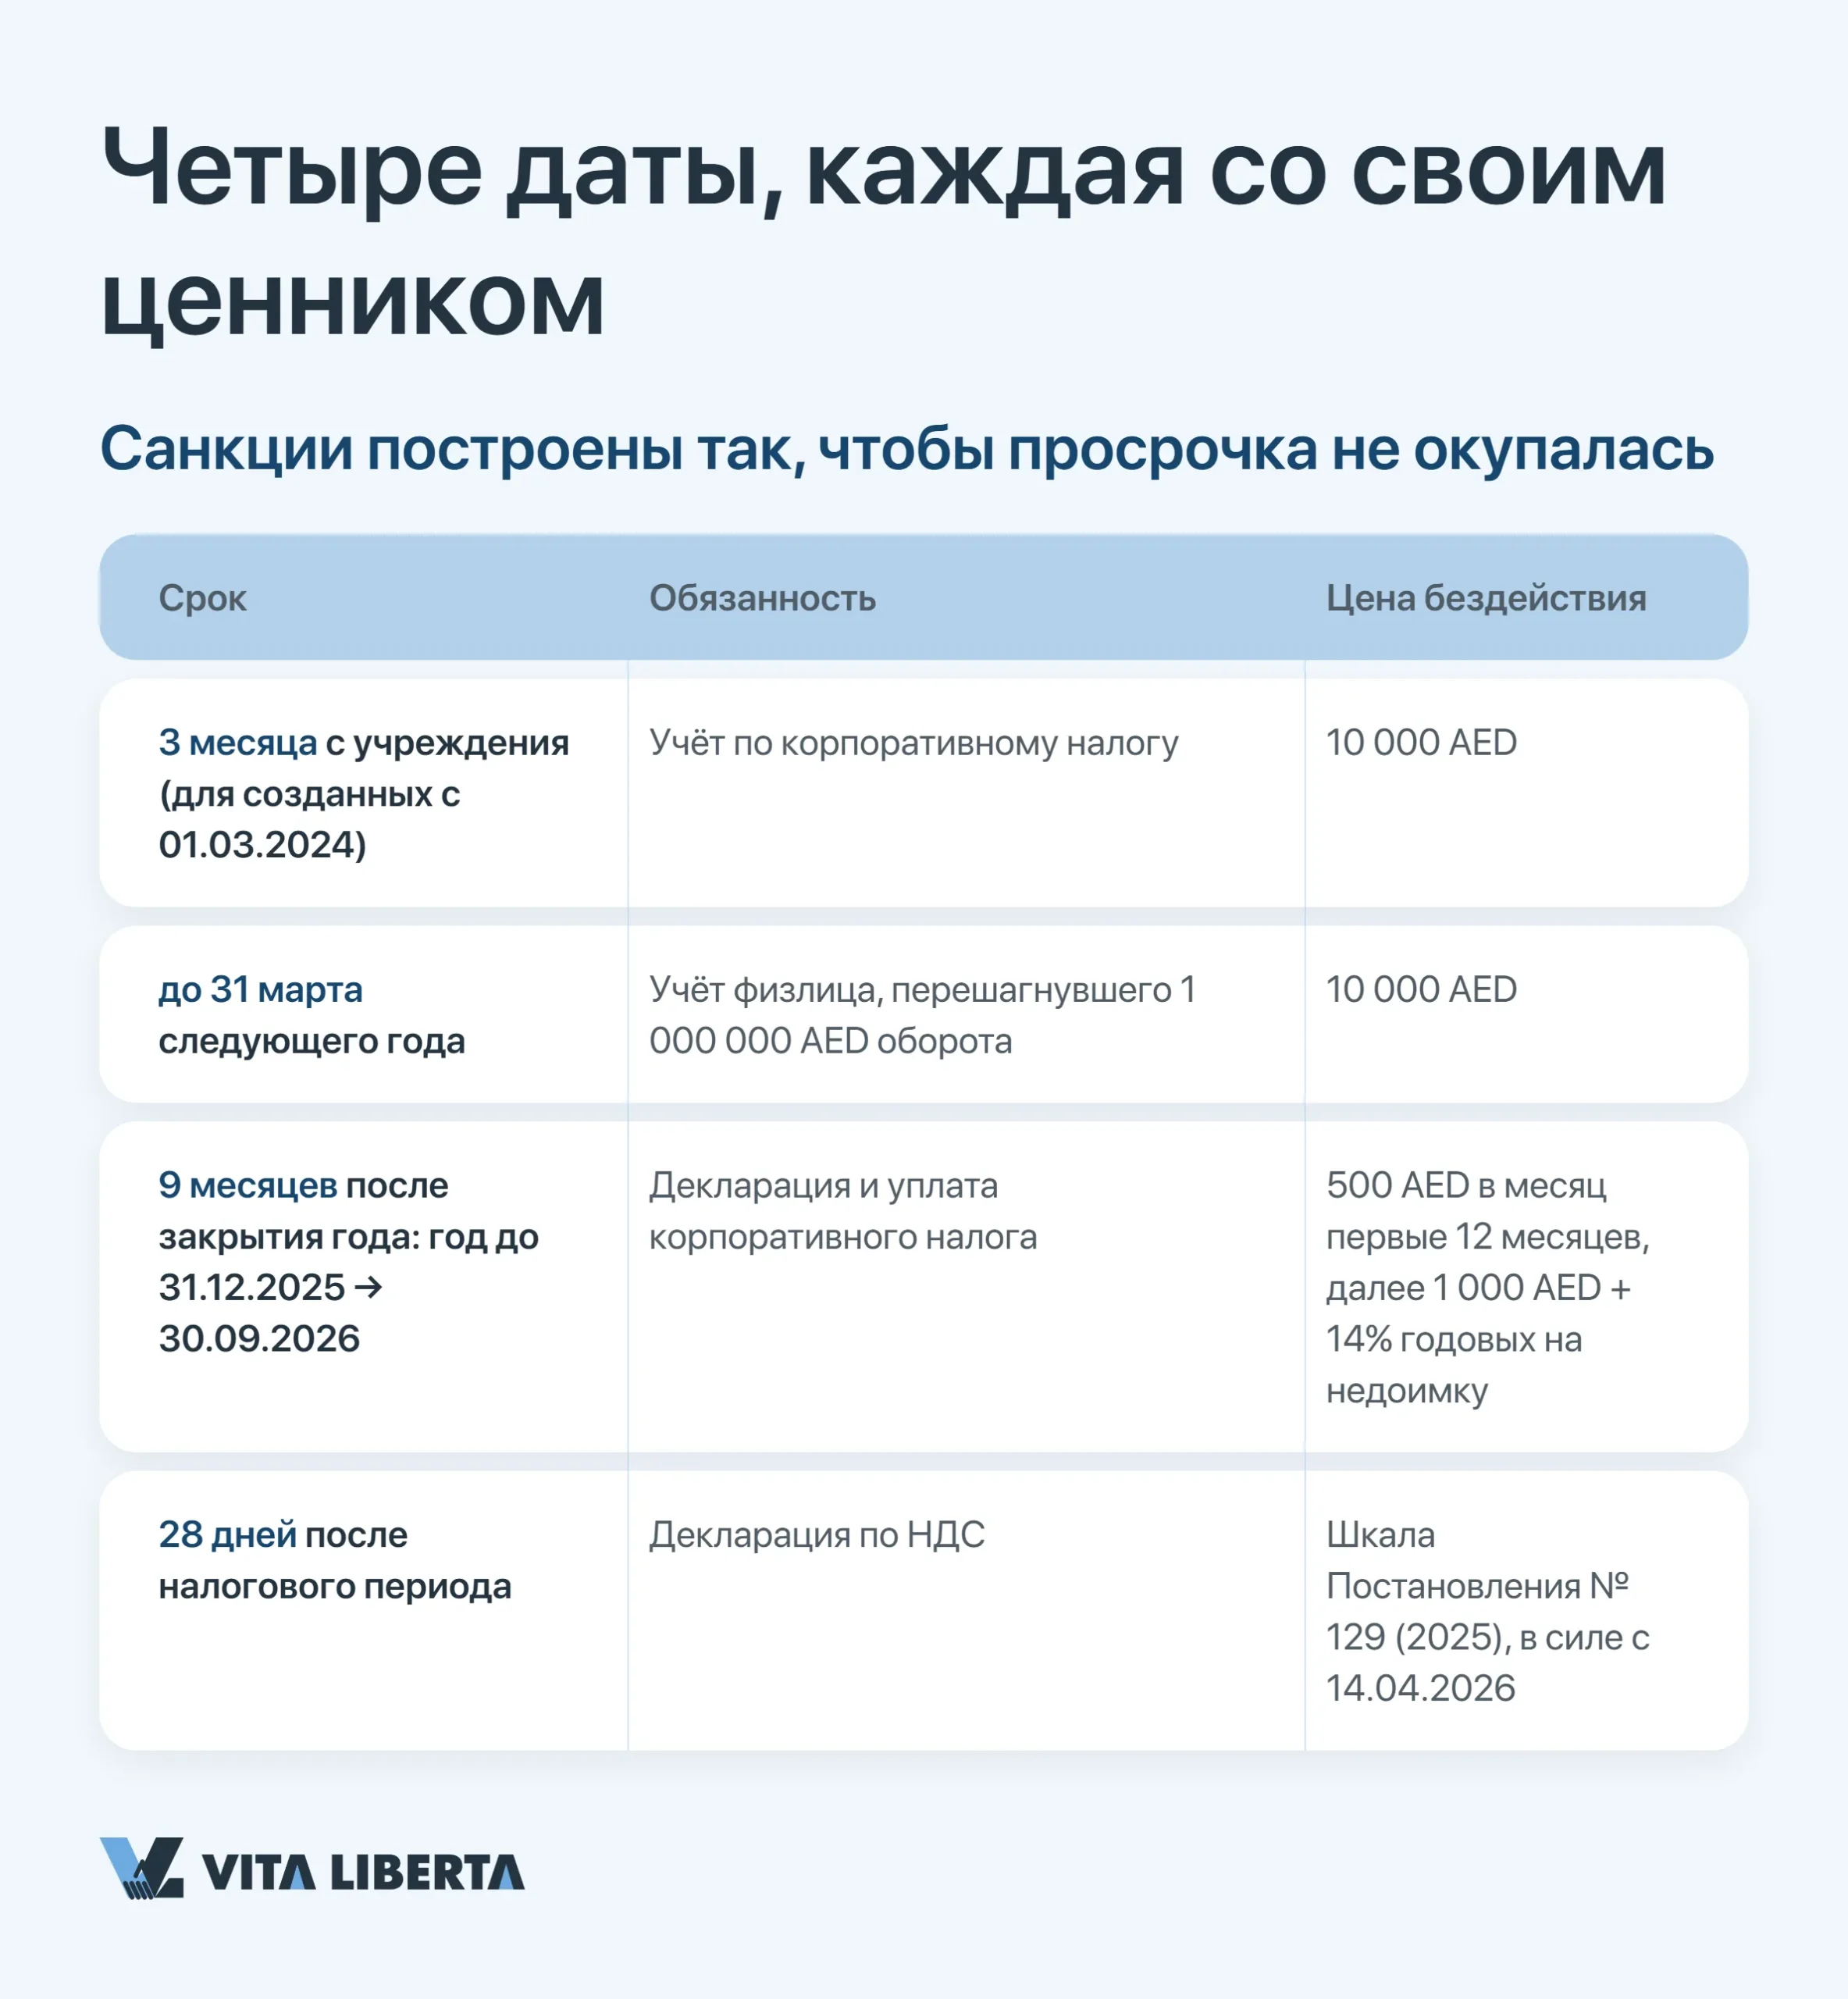
Четыре даты, каждая со своим ценником
Санкции построены так, чтобы просрочка не окупалась.
1. Учёт по CT — три месяца с учреждения. Правило охватывает структуры, созданные с 1 марта 2024 года, и закреплено Решением FTA № 3 (2024). Пропуск — 10 000 дирхамов.
2. Учёт физлица — до 31 марта года, следующего за тем, в котором оборот перешагнул миллион. Ценник тот же: 10 000 дирхамов.
3. Декларация и уплата CT — девятый месяц после закрытия года. Закрыли год 31 декабря 2025-го — предельная дата 30 сентября 2026-го. Опоздание тарифицируется по нарастающей: первые двенадцать месяцев по 500 дирхамов, далее по 1 000, а на недоимку — 14% годовых.
4. Декларация по НДС — 28 дней после налогового периода. Здесь своя санкционная шкала: её задало Постановление № 129 (2025), действующее с 14 апреля 2026 года.
Поверх — учётный контур: МСФО, семь лет хранения первички, аудит для QFZP и при выручке свыше 50 млн дирхамов.
Налогообложение в Эмиратах: стратегические выводы
Парадокс юрисдикции: страна с нулевым подоходным налогом требует более жёсткого администрирования, чем режимы на 20–25%. Там цена ошибки пропорциональна недоимке — здесь фиксирована и наступает даже при нулевом налоге.
- Отчитывается статус, а не прибыль: простаивающая компания декларирует наравне с прибыльной.
- Послабления конечны: окно для малого бизнеса захлопывается 31 декабря 2026 года, статус QFZP переподтверждают ежегодно.
- Граница между компанией и человеком проведена по обороту 1 000 000 дирхамов.
Таким образом, платёж в бюджет Эмиратов — не изъятие, а плата за вход: нагрузка тут одна из самых мягких в мире, и предметом управления становится не сумма, а календарь и статус.
Закройте год в ОАЭ без штрафных начислений
- Постановка на учёт в FTA
- Годовая декларация и НДС
- Учёт по стандартам МСФО
5 ключевых вопросов и ответов о налогах в ОАЭ
Ничего. Оклад, дивиденды, проценты, прирост капитала, наследство и дарение не облагаются ни у граждан, ни у резидентов-иностранцев. Отчисления через GPSSA вас минуют — они рассчитаны на граждан ОАЭ и GCC. Решение: коснуться вас способен только доход от собственного дела помимо оклада; он считается отдельно и по своему порогу.
Платёж возникает после того, как через лицензию за календарный год пройдёт больше миллиона дирхамов. Рубеж закреплён Постановлением Кабинета министров № 49, принятым в 2023 году, и меряется приходом, а не остатком; оклад, личные вложения и личное жильё в подсчёт не берутся. Решение: на постановку на учёт отводится время до 31 марта года, идущего следом за годом превышения, — опоздание стоит 10 000 дирхамов.
Обязаны. Отчётность привязана к тому, что структура существует, а не к тому, сколько она заработала: простаивающие, убыточные и фризонные лица с нулевой ставкой декларируют наравне со всеми. Решение: нулевой отчёт подаётся в общий девятимесячный срок, и именно он закрепляет за вами право зачесть накопленный убыток против будущей прибыли.
Обнуление действует выборочно — только для QFZP и только по квалифицируемому доходу. Всё, что за его пределами, идёт по 9% начиная с первого дирхама, без льготной полосы. Граница допустимого отклонения — меньшая из величин: 5% совокупной выручки или 5 млн дирхамов. Решение: нарушение любого условия снимает статус на текущий год и следующие четыре, поэтому раздельный учёт и обоснование цен по внутригрупповым сделкам выстраивайте с первого месяца, а не накануне отчётности.
Инструмент обнуляет налогооблагаемый доход, но включается вручную — отметкой в декларации, и живёт только до периодов, закрывающихся 31 декабря 2026 года. Основание — Министерское решение № 73, выпущенное в 2023 году. Плата за применение: перенос убытков и процентных расходов этого периода сгорает. Решение: при накопленных убытках просчитайте оба сценария; для прибыльного микробизнеса выигрыш почти гарантирован, а с 1 января 2027 года действует общий порядок.